- همبستگی بین جفت ارز در دلار FX Straight/Cross yen
- نحوه ساخت یک سبد سرمایه گذاری
- آموزش تبادل Kucoin و بررسی ویژگی های Kucoin
- قیمت بیت کوین ممکن است 20 کیلو دلار در CPI ایالات متحده در میان فقدان فرود نرم - معامله گر باشد
- OctaFX: 5 روشی که معامله گران طعمه احساسات خود می شوند و اشتباه می کنند
- ارز شیبا چیست؟
- نحوه تجارت بیت کوین در ژوئن 2023
- این سه موردی است که شما باید قبل از سرمایه گذاری در cryptocurrency بدانید
- چه زمانی کسب و کار خود را محور کنم و چگونه بدانم که زمان مناسبی برای تغییر است؟
- به طور فوری به مربی تجارت آنلاین سهام در Begusarai نیاز دارید (شناسه شغل: 13382252)

آخرین مطالب
امکانات وب



در این مقاله ، یوسف لورووی (دانشکده بازرگانی بیز ، کارشناسی ارشد ، تجارت و دارایی ، 2021-2022) استراتژی عدالت کوتاه مدت ، یکی از استراتژی های پیشگام در صنعت صندوق های پرچین را ارائه می دهد. هدف از استراتژی سرمایه گذاری سهام بلند مدت ، خرید سهام کم ارزش و فروش کالاهای کم ارزش است.
این مقاله به شرح زیر است: ما اصل استراتژی کوتاه مدت را معرفی می کنیم. سپس ، ما یک مطالعه موردی عملی را برای درک روش کلی این استراتژی ارائه می دهیم. ما با تجزیه و تحلیل عملکرد این استراتژی در مقایسه با یک معیار جهانی (MSCI All World Index) نتیجه می گیریم.
معرفی
به گفته اعتبار سوئیس ، یک استراتژی بلند کوتاه را می توان به شرح زیر تعریف کرد: "صندوق های سهام بلند مدت در هر دو طرف طولانی و کوتاه بازارهای سهام سرمایه گذاری می کنند ، به طور کلی با تمرکز بر تنوع یا محافظت در بخش های خاص ، مناطق یا سرمایه های بازار. مدیران انعطاف پذیری برای تغییر از ارزش به رشد دارند. سهام سرمایه گذاری کوچک تا متوسط تا بزرگ ؛و خالص طولانی تا خالص کوتاه. مدیران همچنین می توانند آینده ها و گزینه های سهام عدالت و همچنین اوراق بهادار و بدهی مربوط به سهام را تجارت کنند یا اوراق بهادار بسازند که بیشتر از صندوق های سهام سنتی طولانی مدت متمرکز هستند. "
این استراتژی خاصیت بازده بالقوه را در هر دو بازارهای در حال افزایش و در حال سقوط دارد. با این حال ، انتخاب سهام نگرانی اساسی است ، و توانایی انتخاب سهام مدیر صندوق چیزی است که این استراتژی را سودآور (یا نه!) می کند. تجارت این رویکرد برای کاهش ریسک بازار اما تبادل آن برای ریسک خاص است. یکی دیگر از ویژگی های مهم این نوع استراتژی این است که به طور کلی ، وجوه متکی به کوتاه مدت در قرار گرفتن در معرض معاملات خود (تعصب طولانی) طولانی هستند.
استراتژی های عدالت
در جهان عدالت ، ما می توانیم استراتژی های سهام بلند کوتاه را به عدالت بلند مدت اختیاری ، تعصب کوتاه اختصاصی و کمی جدا کنیم.
کوتاه مدت کوتاه
مدیران سهام بلند مدت اختیاری به طور معمول تصمیم می گیرند که بر اساس یک بررسی اساسی از ارزش هر بنگاه ، سهام را بخرند یا بفروشند ، که شامل ارزیابی چشم انداز رشد آن و مقایسه سودآوری آن با ارزیابی آن است. این مدیران صندوق نیز با مراجعه به مدیران و بنگاهها ، مدیریت شرکت را ارزیابی می کنند. علاوه بر این ، آنها ارقام حسابداری را برای قضاوت در مورد صحت آنها و پیش بینی جریان نقدی آینده بررسی می کنند. مدیران کوتاه مدت سهام به طور معمول در مورد شرکت های خاص پیش بینی می کنند ، اما آنها همچنین می توانند در مورد کل صنایع نظرات خود را بیان کنند.
سرمایه گذاران ارزش ، زیر مجموعه ای از مدیران سهام عدالت ، در دستیابی به شرکت های کم ارزش و نگه داشتن این سهام برای طولانی مدت تمرکز دارند. تصویر خوبی از یک سرمایه گذار ارزشمند وارن بافت است. از آنجا که شرکت ها فقط در شرایطی که سایر سرمایه گذاران سرمایه گذاری در آنها را متوقف کنند ، ارزان می شوند ، قرار دادن این رویکرد معاملاتی به طور مکرر مستلزم متضاد بودن است (خرید دارایی پس از کاهش قیمت). به همین دلیل ، سهام ارزان قیمت غالباً از نفع یا خریداری می شود در حالی که دیگران در وحشت هستند. معامله گران ادعا می کنند که انحراف از استاندارد دشوارتر از آنچه به نظر می رسد است.
تعصب کوتاه اختصاصی
مانند مدیران بلند مدت سهام عدالت ، تعصب کوتاه اختصاصی یک روش معاملاتی است که بر شناسایی شرکت ها برای فروش کوتاه متمرکز است. پیش بینی اینکه قیمت سهم کاهش می یابد به عنوان فروش کوتاه شناخته می شود. مشابه چگونگی خرید سهام در صورت افزایش قیمت ، سود را به دست می آورد ، در صورت کاهش قیمت ، موقعیت کوتاهی به دست می آید. مدیران اختصاصی تعصب در جستجوی شرکت هایی هستند که رو به کاهش هستند. از آنجا که مدیران اختصاصی تعصب در حال کار در برابر صعود غالب در بازارها هستند زیرا سهام بیشتر از سقوط افزایش می یابد (این به عنوان حق بیمه خطر سهام شناخته می شود) ، آنها بخش بسیار کمی از صندوق های پرچین را تشکیل می دهند.
بیشتر صندوق های پرچین به طور کلی ، و همچنین تقریباً تمام صندوق های پرچین بلند مدت سهام و صندوق های محافظت از تعصب کوتاه ، در تجارت اختیاری شرکت می کنند ، که به توانایی معامله گر در تصمیم گیری در مورد خرید یا فروش بر اساس قضاوت خود اشاره دارد وارزیابی بازار بر اساس عملکرد گذشته ، انواع مختلف اطلاعات ، شهود و سایر عوامل.
مقداری
سرمایه گذاری کمی ممکن است به عنوان جایگزینی برای این سبک سنتی تجارت تلقی شود. Quants سیستمهایی را ایجاد می کند که تعاریف بیان شده از قوانین معاملات خود را به روش انجام می دهند. آنها از پردازش پیچیده ایده هایی استفاده می کنند که تجزیه و تحلیل با استفاده از روشهای غیر کمی برای به دست آوردن یک مزیت جزئی در هر یک از معاملات متنوع و متنوع بسیار دشوار است. برای تحقق این هدف ، آنها تعداد زیادی از داده ها را با ابزارها و بینش از انواع زمینه ها از جمله اقتصاد ، امور مالی ، آمار ، ریاضیات ، علوم کامپیوتر و مهندسی ترکیب می کنند تا روابطی را که شرکت کنندگان در بازار ممکن است بلافاصله در قیمت گنجانیده باشند ، شناسایی کنند. بشرمعامله گران کمی از سیستم های رایانه ای استفاده می کنند که از این روابط برای تولید سیگنال های معاملاتی استفاده می کنند ، با توجه به هزینه های معاملاتی ، پرتفوی را بهینه می کنند و معاملات را با استفاده از سیستم های خودکار انجام می دهند که هر چند ثانیه صدها سفارش را ارسال می کنند. به عبارت دیگر ، داده ها در رایانه هایی تغذیه می شوند که برنامه های مختلفی را تحت نظارت انسان برای انجام معاملات اجرا می کنند (پدرسن ، 2015).
نمونه ای از یک استراتژی عدالت کوتاه مدت
هدف از استفاده از یک استراتژی کوتاه مدت ، سودآوری در هر دو بازارهای صعودی و نزولی است. برای اندازه گیری سودآوری این استراتژی ، ما از ابتدای ژانویه 2022 تا ژوئن 2022 یک استراتژی کوتاه مدت را اجرا کردیم. در این محدوده زمانی ، ما مدت طولانی سهام موبایل Exxon و Tesla کوتاه هستیم. داده ها از ترمینال بلومبرگ استخراج می شوند. استراتژی رفتن به Exxon Mobile و Tesla کوتاه کاملاً آموزشی است. ایده اصلی این استراتژی سودآوری از افزایش قیمت نفت (منجر به افزایش قیمت برای Exxon Mobile) و افزایش نرخ بهره (منجر به کاهش قیمت برای تسلا) است. در همین مدت ، شاخص S& P 500 23 ٪ کاهش یافته است ، در حالی که کامپوزیت NASDAQ بیش از 30 ٪ از دست داده است. کامپوزیت NASDAQ تحت سلطه شرکت های فناوری در حال توسعه است که به ویژه در برابر افزایش نرخ بهره آسیب پذیر هستند.
به طور کلی ، قرار گرفتن در معرض خالص بازار صفر است زیرا ما 100 ٪ طولانی Exxon Mobile و 100 ٪ سهام تسلا کوتاه هستیم. این استراتژی موفق شد بازده قابل توجهی را در هر دو پاهای بلند و کوتاه تجارت طی یک بازه زمانی شش ماهه کسب کند. این بازده 99. 5 درصدی با 36. 8 درصد افزایش در ارزش سهام موبایل Exxon و بازده 62. 8 درصد در موقعیت کوتاه تسلا به دست آمد. شکل 1 عملکرد کلی هر سهام را در طول زمان نشان می دهد.
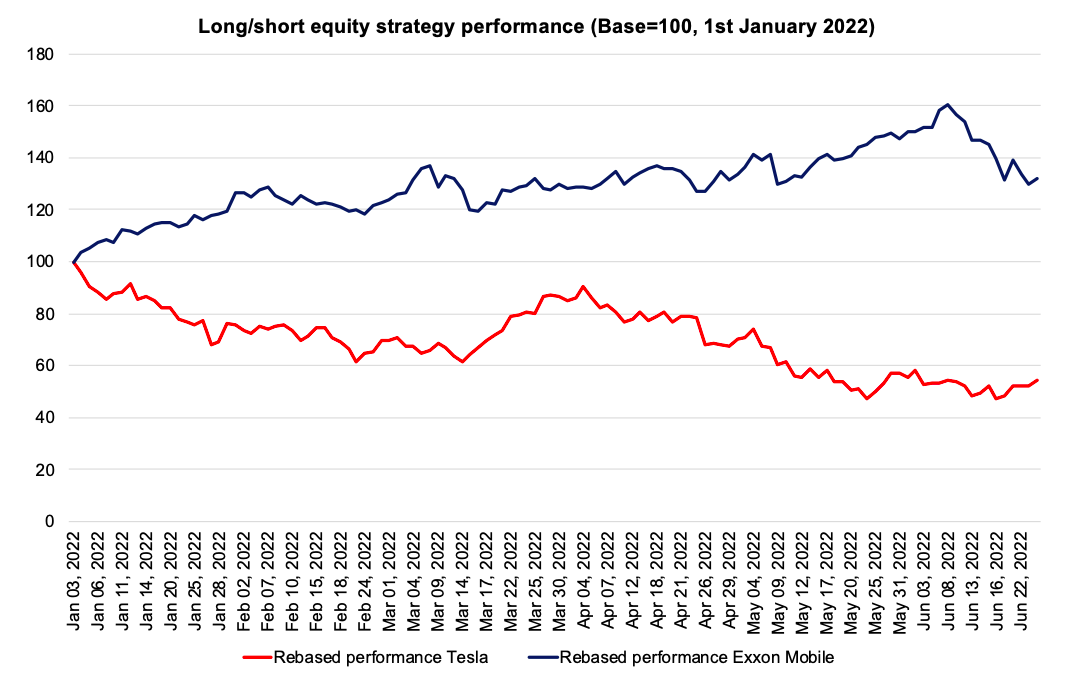
شکل 1. عملکرد استراتژی سهام کوتاه مدت در طول زمان منبع: محاسبه توسط نویسنده (داده ها: بلومبرگ)
می توانید صفحه گسترده اکسل را که مکمل مثال بالا است، در زیر بیابید.
عملکرد استراتژی سهام بلند-کوتاه
برای بررسی عملکرد استراتژی سهام کوتاه مدت، از شاخص استراتژی صندوق تامینی Credit Suisse استفاده می کنیم. برای ایجاد مقایسه ای بین عملکرد بازار جهانی سهام و استراتژی صندوق تامینی کوتاه مدت، عملکرد مبتنی بر مجدد شاخص Credit Suisse را با توجه به شاخص MSCI All-World بررسی می کنیم. در بازه زمانی 2002 تا 2022، شاخص استراتژی سهام کوتاه مدت موفق به ایجاد بازده سالانه 5. 96 درصد با نوسان سالانه 7. 33 درصد شد که منجر به نسبت شارپ 0. 18 شد. در همین دوره، شاخص جهانی ام اس سی آی موفق شد بازدهی سالانه 6. 00 درصد با نوسان سالانه 15. 71 درصد را ایجاد کند که منجر به نسبت شارپ 0. 11 شد. همبستگی پایین استراتژی سهام بلند-کوتاه با شاخص MSCI All World برابر با 0. 09 است که روی صفر بسته است. به طور کلی، شاخص استراتژی صندوق تامینی Credit Suisse تا حدودی بدتر از MSCI All World Index بود، اما نوسان بسیار کمتری را نشان داد که منجر به نسبت شارپ بالاتر (0. 18 در مقابل 0. 11) شد.
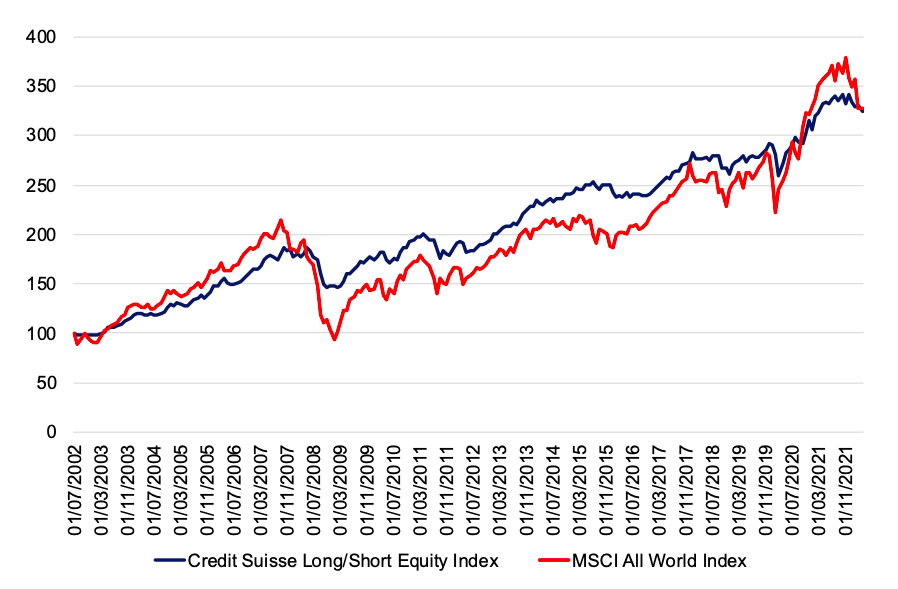
شکل 2. عملکرد استراتژی سهام بلند-کوتاه در مقایسه با شاخص کل جهان MSCI در طول زمان. منبع: محاسبه توسط نویسنده (داده ها: بلومبرگ)
می توانید در زیر صفحه گسترده اکسل را بیابید که توضیحات مربوط به شاخص استراتژی صندوق تامینی Credit Suisse را تکمیل می کند.
چرا باید به این پست علاقه مند باشم؟
صندوق های کوتاه مدت به دنبال کاهش ریسک منفی و در عین حال افزایش صعودی بازار هستند. به عنوان مثال، آنها ممکن است در سهام ارزان قیمتی سرمایه گذاری کنند که مدیران صندوق معتقدند قیمت آنها افزایش می یابد و در عین حال سهام بیش از حد ارزش گذاری شده را کوتاه می کنند تا زیان را کاهش دهند. سایر استراتژی های مورد استفاده صندوق های کوتاه مدت برای کاهش نوسانات بازار شامل اهرم ها و مشتقات است. درک سود و خطرات چنین استراتژی ممکن است به سرمایه گذاران در گنجاندن این استراتژی صندوق تامینی در تخصیص پرتفوی خود کمک کند.
پست های مرتبط در وبلاگ SimTrade
منابع مفید
تحقیقات دانشگاهی
Pedersen, L. H., 2015. کارا ناکارآمد: چگونه پول هوشمند سرمایه گذاری می کند و قیمت های بازار تعیین می شوند. انتشارات دانشگاه پرینستون
تحلیل کسب و کار
درباره نویسنده
مقاله در دسامبر 2022 توسط Youssef LOURAOUI (دانشکده بازرگانی Bayes، کارشناسی ارشد انرژی، تجارت و امور مالی، 2021-2022) نوشته شده است.
دوره ی فارکس...
ما را در سایت دوره ی فارکس دنبال می کنید
برچسب :
نویسنده : پرویز حبّی
بازدید : <-PostHit->
خبرنامه
