- همبستگی بین جفت ارز در دلار FX Straight/Cross yen
- نحوه ساخت یک سبد سرمایه گذاری
- آموزش تبادل Kucoin و بررسی ویژگی های Kucoin
- قیمت بیت کوین ممکن است 20 کیلو دلار در CPI ایالات متحده در میان فقدان فرود نرم - معامله گر باشد
- OctaFX: 5 روشی که معامله گران طعمه احساسات خود می شوند و اشتباه می کنند
- ارز شیبا چیست؟
- نحوه تجارت بیت کوین در ژوئن 2023
- این سه موردی است که شما باید قبل از سرمایه گذاری در cryptocurrency بدانید
- چه زمانی کسب و کار خود را محور کنم و چگونه بدانم که زمان مناسبی برای تغییر است؟
- به طور فوری به مربی تجارت آنلاین سهام در Begusarai نیاز دارید (شناسه شغل: 13382252)

آخرین مطالب
امکانات وب



آیا می توانم این گرافیک را به اشتراک بگذارم؟آره. تجسمات رایگان برای به اشتراک گذاشتن و ارسال به شکل اصلی خود در سراسر وب - حتی برای ناشران. لطفاً به این صفحه پیوند دهید و سرمایه داری بصری را به خود اختصاص دهید.

چه زمانی به مجوز احتیاج دارم؟مجوزها برای برخی از مصارف تجاری ، ترجمه ها یا تغییرات طرح مورد نیاز است. شما حتی می توانید تجسم های ما را سفید کنید. گزینه های خود را کاوش کنید.

به این قطعه علاقه دارید؟برای صدور مجوز این تجسم اینجا را کلیک کنید.
this از این تجسم استفاده کنید
کاهش تحرک رو به بالا در یک نمودار
برای چندین دهه ، اکثر آمریکایی ها با کسب درآمد بالاتر از والدین خود توانسته اند از نردبان اقتصادی صعود کنند. این شرایط بهبود یافته به عنوان تحرک رو به بالا شناخته می شود و بخش مهمی از رویای آمریکایی را تشکیل می دهد.
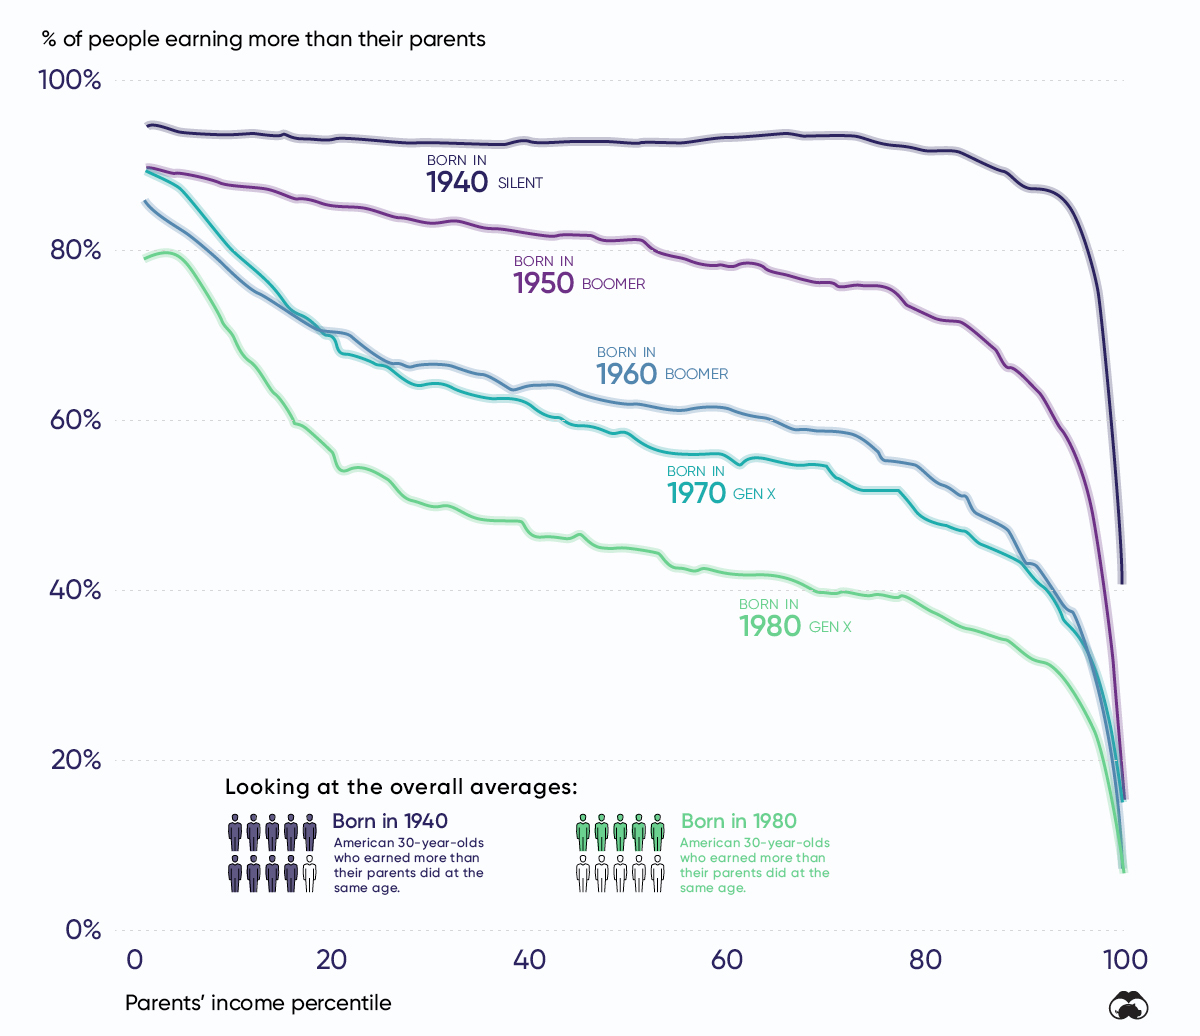
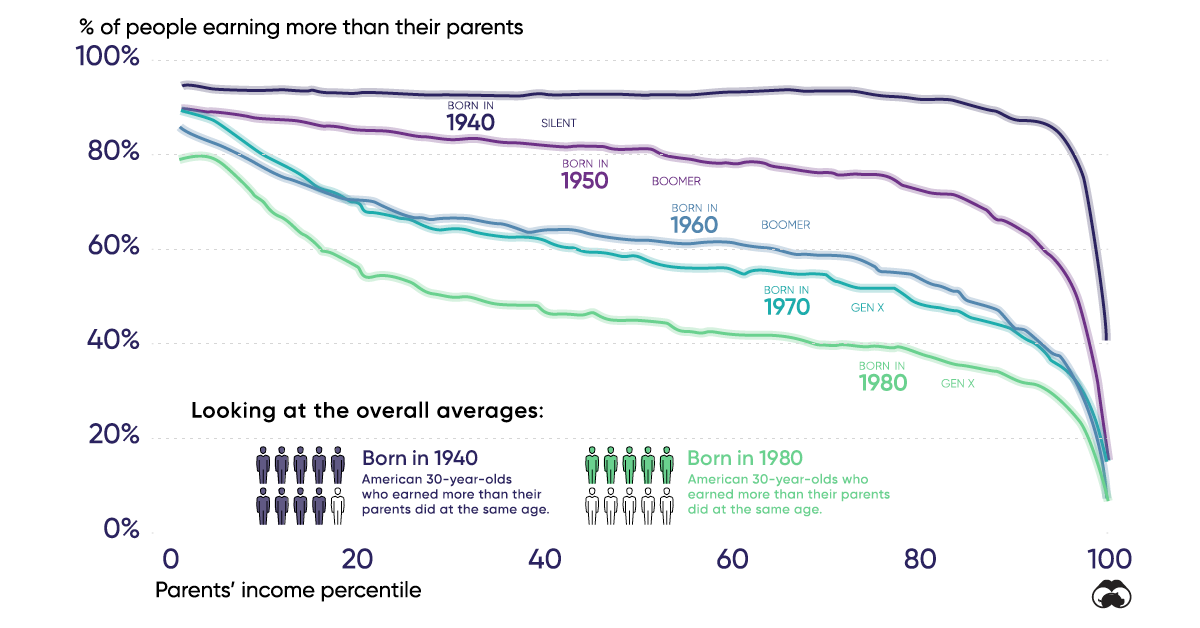
با این حال ، هر نسل متوالی می تواند این صعود را سخت تر کند. در این گرافیک ، ما با استفاده از داده های بینش فرصت ، کاهش تحرک رو به بالا را در طی پنج دهه نشان می دهیم.
درک نمودار
این گرافیک احتمال اینکه یک آمریکایی 30 ساله بسته به درصد درآمد والدین خود (محور افقی) مجبور شود از والدین خود (محور عمودی) استفاده کند. صدک 1 نماینده کمترین درآمد آمریکا است ، در حالی که صدک 99 ثروتمندترین.
در حالی که از چپ به راست روی نمودار حرکت می کنیم ، بخشی از افرادی که والدین خود را فرا می گیرند ، کاهش شدید می کنند. این نشان می دهد که افرادی که در خانواده های طبقه بالا متولد شده اند ، بدون در نظر گرفتن نسل ، کمتر از والدین خود غرق می شوند.
با این حال ، مهمترین چیز این است که نقطه شروع این روند نزولی به سمت چپ تغییر کرده است. به عبارت دیگر ، کمتر افراد در طبقه پایین و متوسط در حال صعود از نردبان اقتصادی هستند.
| دهه متولد شده | احتمال فراتر از والدین (صدک پایین) | شانس فراتر از والدین (صدک 50) | شانس فراتر از والدین (صدک برتر درآمد) |
|---|---|---|---|
| 1940 | 95 ٪ | 93 ٪ | 41 ٪ |
| 1950 | 90 ٪ | 81 ٪ | 15 ٪ |
| 1960 | 86 ٪ | 62 ٪ | 7% |
| 1970 | 90 ٪ | 59 ٪ | 16 ٪ |
| 1980 | 79 ٪ | 45 ٪ | 8% |
کاهش در سراسر هیئت مدیره دیده می شود ، اما کسانی که در طبقه متوسط (صدک 50) در حال رشد هستند ، بزرگترین ضربه را به خود اختصاص داده اند. در این براکت ، افرادی که در سال 1980 متولد شده اند ، تنها 45 ٪ احتمال ابتلا به والدین خود را در 30 سالگی دارند ، در حالی که برای افراد متولد 1940 93 ٪.
رکود رشد دستمزد مقصر
یکی از عوامل بدتر شدن تحرک رو به بالا آمریکا ، سرعت لاغری است که در آن دستمزدها رشد کرده است. به عنوان مثال ، متوسط دستمزد ساعتی در سال 1964 ، هنگام تبدیل به دلار 2018 ، 20. 27 دلار است. این را با 22. 65 دلار ، میانگین دستمزد ساعتی در سال 2018 مقایسه کنید. این نشان دهنده افزایش 11. 7 ٪ در طی 54 سال است.
با این حال ، این ممکن است به همان اندازه که به نظر می رسد بد نباشد. در حالی که قیمت برخی از کالاها و خدمات با گذشت زمان افزایش یافته است ، برخی دیگر در واقع مقرون به صرفه تر شده اند. به عنوان مثال ، از ژانویه سال 1998 ، قیمت کالاهای الکترونیکی مانند تلویزیون و تلفن های همراه در واقع کاهش یافته است. به این ترتیب ، امروزه افراد نسبت به نسل های قبلی مرفه تر هستند.
این مزیت احتمالاً با افزایش نسبی در سایر خدمات پیشی می گیرد. در حالی که تورم از ژانویه 1998 در کل 58. 8 ٪ بود ، هزینه های خدمات بهداشت و آموزش بیش از 160 ٪ در یک بازه زمانی مشابه افزایش یافته است.
توزیع درآمد
در حالی که دستمزدها به طور کلی راکد بوده اند ، تصویر کامل را نقاشی نمی کند. عامل دیگری که باید در نظر بگیرید توزیع درآمد آمریکا است.
| طبقه درآمد | 1970 سهم از درآمد کل ایالات متحده | 2018 سهم درآمد کل ایالات متحده |
|---|---|---|
| فوقانی | 28 ٪ | 48 ٪ |
| میانه | 62 ٪ | 43 ٪ |
| پایین | 10 ٪ | 9% |
منبع: مرکز تحقیقات پیو
مانند داده های مربوط به تحرک رو به بالا ، طبقه متوسط بیشترین ضربه را در اینجا به دست می آورد و سهم خود از درآمد کل ایالات متحده با 19 درصد کاهش می یابد. در همان بازه زمانی مشابه ، طبقه بالا توانست سهم خود را از کل درآمد 20 درصد افزایش دهد.
آیا این همه خبر بد است؟
آمریکایی ها کمتر از والدین خود درآمد کسب می کنند ، اما این بدان معنی نیست که تحرک رو به بالا کاملاً ناپدید شده است - این فقط در دسترس کمتر است. در زیر ، ما تغییرات در اندازه کلاس های درآمد مختلف از سال 1967 تا 2016 را نشان می دهیم.
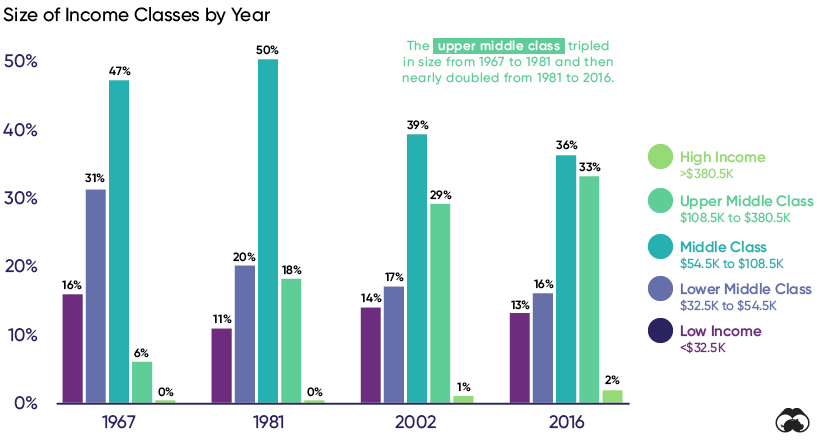
طبقه متوسط فوقانی به طور قابل توجهی رشد کرده است ، از 6 ٪ از جمعیت در سال 1967 به 33 ٪ در سال 2016. در همان زمان ، طبقه متوسط از 47 ٪ به 36 ٪ و طبقه متوسط پایین از 31 ٪ به 16 ٪ کاهش یافته است.
این داده ها حاکی از آن است که برخی از آمریکایی های طبقه متوسط هنوز هم موفق می شوند خود را به سمت براکت درآمد بعدی بکشند-این فقط اثری نیست که به همان اندازه که در گذشته بوده است ، مبتنی بر آن باشد.
آیا رویای آمریکایی هنوز وجود دارد؟
رویای آمریکایی این عقیده است که تحرک رو به بالا از طریق اقدامات خود برای همه قابل دستیابی است. این بدان معنی است که رشد مداوم و گسترده خواهد بود ، دو عامل که به ظاهر در دهه های اخیر رو به وخامت گذاشته اند.
محققان معتقدند دلایل پیچیده بی شماری در مورد دستمزد راکد آمریکا وجود دارد. به عنوان مثال ، کاهش عضویت در اتحادیه می تواند قدرت چانه زنی جمعی کارمندان را از بین ببرد. سایر عوامل مانند تغییر تکنولوژیکی نیز ممکن است فشار رو به پایین بر دستمزد کارگران کمتر تحصیل کرده اعمال شود.
از طرف دیگر نابرابری درآمد به وضوح توسط داده ها نشان داده شده است. ما همچنین می توانیم به ضریب جینی ، یک اندازه گیری آماری نابرابری اقتصادی اشاره کنیم. بین 0 تا 1 متغیر است ، با 0 نشان دهنده برابری کامل و 1 نشان دهنده نابرابری کامل است (یک نفر تمام درآمد را در اختیار دارد). ایالات متحده در حال حاضر دارای ضریب جینی 0. 434 است که بالاترین کشور G7 است.
داستان کوتاه ، رویای آمریکایی هنوز زنده است - این فقط سخت تر می شود.
موضوعات مرتبط: DreamMobility MobilityAmerican MobilityAmerican تا بعدی
رتبه بندی شده: ثروتمندترین خانواده های جهان در سال 2020
از دست ندهید
گاوهای نقره ای: تجسم قیمت نقره
برای نظرات کلیک کنید
شما همچنین ممکن است دوست داشته باشید
تجسم چگونگی تأثیر COVID-19 بر دستمزد جهانی
راه بهبودی: کدام اقتصادها در حال بازگشایی هستند؟
خاموشی جهانی: تجسم فعالیت مسافر در شهرهای جهان با توجه به 2،000 آمریکایی ، کمیت موفقیت به چه معنی است نمودار: چگونه شهرهای ما بر درآمد آینده کودکان تأثیر می گذارند استخراج معادن یک صنعت مهم برای Manitoba است
پول
رتبه بندی شده: بانکهای ایالات متحده با بیمه نشده ترین سپرده
سپرده های بیمه نشده در ایالات متحده در کل حداقل 7 تریلیون دلار. ما 30 بانک برتر را با بالاترین سطح این سپرده ها نشان می دهیم.

بانکهای برتر ایالات متحده توسط سپرده های بیمه نشده
این در ابتدا در عناصر ارسال شده بود. برای دریافت تجسم های زیبا در مورد مگاتارهای منابع طبیعی در ایمیل خود ، در لیست پستی رایگان ثبت نام کنید.
امروز حداقل 7 تریلیون دلار در سپرده های بانکی بیمه نشده در آمریکا وجود دارد.
این ارزش دلار تقریباً سه برابر سرمایه گذاری در بازار اپل یا تقریباً برابر با 30 ٪ تولید ناخالص داخلی ایالات متحده است. سپرده های بیمه نشده مواردی هستند که بیش از حد 250،000 دلار بیمه شده توسط شرکت بیمه سپرده فدرال (FDIC) است که در واقع پس از بحران مالی جهانی از 100000 دلار افزایش یافته است. آنها تقریباً 40 ٪ از کل سپرده های بانکی را تشکیل می دهند.
در پی سقوط بانک Silicon Valley (SVB) ، ما با استفاده از داده های S& P Global ، به 30 بانک آمریکایی با بالاترین درصد سپرده های بیمه نشده نگاه می کنیم.
کدام بانک ها بیشترین سپرده های بیمه نشده را دارند؟
در طی یک ماه گذشته ، SVB و Signature Bank با سرعت رعد و برق رفتند.
در زیر ، ما نشان می دهیم که چگونه سطح سپرده های بیمه نشده آنها با سایر بانک ها مقایسه می شود. این مجموعه داده شامل بانک های آمریکایی با حداقل 50 میلیارد دلار دارایی در پایان سال 2022 است.
| رتبه 30 برتر | بانک | سپرده های بیمه نشده (٪) | کل دارایی (ب) |
|---|---|---|---|
| 1 | بانک دره سیلیکون* | 93. 8 | 209 دلار |
| 2 | بانک نیویورک ملون | 92. 0 | 325 دلار |
| 3 | شرکت Street Street Bank و Trust | 91. 2 | 298 دلار |
| 4 | بانک امضا* | 89. 3 | 110 دلار |
| 5 | شرکت Northe Trust | 81. 6 | 155 دلار |
| 6 | citibank na | 73. 7 | 1،767 دلار |
| 7 | CIBC Bank USA | 73. 1 | 51 دلار |
| 8 | HSBC Bank USA NA | 70. 6 | 162 دلار |
| 9 | بانک ملی شهر | 70. 3 | 97 دلار |
| 10 | بانک اول جمهوری | 67. 4 | 213 دلار |
| 11 | کرانه باختری شرقی | 65. 8 | 64 دلار |
| 12 | BMO HARRIS BANK NA | 60. 5 | 177 دلار |
| 13 | بانک | 60. 4 | 86 دلار |
| 14 | بانک اتحاد غربی | 56. 3 | 68 دلار |
| 15 | مرکز یخبندان | 53. 6 | 53 دلار |
| 16 | Banco محبوب د پورتوریکو | 53. 1 | 56 دلار |
| 17 | MUFG Union Bank Na ** | 53. 0 | 104 دلار |
| 18 | Zions Bancorp. na | 52. 2 | 90 دلار |
| 19 | JPMorgan Chase Bank NA | 52 | 3،202 دلار |
| 20 | بانک ایالات متحده آمریکا NA | 51. 4 | 585 دلار |
| 21 | بانک سینووس | 50. 7 | 60 دلار |
| 22 | بانک غربی ** | 50. 7 | 92 دلار |
| 23 | Keybank NA | 50. 0 | 188 دلار |
| 24 | پنجم بانک سوم NA | 48. 4 | 206 دلار |
| 25 | Goldman Sachs Bank USA | 47. 6 | 487 دلار |
| 26 | Citizens Bank NA | 47. 5 | 226 دلار |
| 27 | شرکت تولید کنندگان و معامله گران Trust | 47. 1 | 200 دلار |
| 28 | اولین بانک افق | 46. 2 | 79 دلار |
| 29 | Bank of America NA | 46. 1 | 2419 دلار |
| 30 | بانک ملی هانتینگتون | 45. 6 | 182 دلار |
*بانک های شکست خورده.** بانک های اکتسابی.
بانک نیویورک (BNY) ملون و ایالت خیابان خیابان بانکهای فعال با بالاترین سطح سپرده های بیمه نشده هستند. آنها دو بانک بزرگ سرپرست در ایالات متحده هستند و پس از آن JP Morgan. بانکهای متولی زیرساخت های مهمی در سیستم مالی ، دارایی برای نگهداری ایمن برای مدیران سرمایه گذاری و انتقال دارایی ها از جمله سایر وظایف ارائه می دهند.
هر دو BNY Mellon و State Street بانک های "سیستماتیک مهم" در نظر گرفته می شوند.
جایی که این بانک ها با SVB متفاوت هستند این است که وام های آنها و اوراق بهادار نگهدارنده به عنوان درصد کل سپرده ها بسیار پایین تر است. در حالی که این وام ها بیش از 94 ٪ از سپرده های SVB را تشکیل می دادند ، آنها به ترتیب 31 ٪ از سپرده های BNY Mellon و 40 ٪ از سپرده های ایالتی Street Bank را تشکیل می دادند.
اوراق بهادار نگهدارنده ریسک بیشتری برای بانک ها ایجاد می کند. بسیاری از این دارایی ها ارزش خود را از دست داده اند زیرا نرخ بهره در کلیپ تیز افزایش یافته است. این خطرات نرخ بهره را برای بانک ها نشان می دهد. در نظر بگیرید که چگونه ارزش Treasurys طولانی مدت ایالات متحده در سال 2022 حدود 30 ٪ کاهش یافته است. در این روش ، اگر یک بانک قبل از بالغ شدن این دارایی ها را بفروشد ، آنها ضرر شدید می گیرند.
به طور کلی ، 11 بانک در این لیست دارای وام و دارایی های نگهدارنده هستند که بیش از 90 ٪ از کل ارزش سپرده های آنها است.
اقدامات پشت صحنه
برای جلوگیری از پیامدهای گسترده تر، تنظیم کننده ها اقدامات اضطراری را اجرا کردند. این کار با محافظت از تمام سپرده های SVB و Signature Bank چند روز پس از اعلام شکست آنها انجام شد.
فدرال رزرو همچنین یک تسهیلات وام اضطراری برای بانک ها ایجاد کرد. این برنامه تأمین مالی مدت بانکی (BTFP) برای تأمین بودجه اضافی برای بانک ها در صورتی که سپرده گذاران پول خود را برداشتند، ایجاد شد. همچنین برای جلوگیری از ریسک نرخ بهره بانک ها راه اندازی شد.
تا کنون بیش از 50 میلیارد دلار وام از BTFP برداشت شده است که در هفته اول 11. 9 میلیارد دلار افزایش یافته است.(فدرال رزرو این اعداد را به صورت هفتگی به روز می کند.) این امر باعث شده است که ترازنامه فدرال رزرو پس از کاهش آهسته با اعمال انقباضات کمی در سال 2022، یک بار دیگر افزایش یابد.
بین سنگ و یک مکان سخت
این برای سیستم بانکی ایالات متحده چه معنایی دارد و چه پیامدهایی برای سپرده گذاران و سیستم مالی گسترده تر دارد؟
از یک طرف، فدرال رزرو هیچ گزینه دیگری جز نجات بانک ها نداشته است.
«اینطور که دنیا هست، دولت هیچ جایگزینی جز حمایت از همه سپرده ها نداشت. وگرنه بزرگ ترین بانک های لعنتی را که تا به حال دیده اید داشته ایم.»
مشکل بزرگتر این است که ریسک جدیدی را وارد سیستم می کند. اگر فعالان بازار انتظار داشته باشند که فدرال رزرو همیشه به کمک بیاید، احتمالاً تصمیمات محتاطانه تری خواهند گرفت. فراتر از این، محیط نرخ بهره بسیار پایین نه تنها بانک ها را نسبت به ریسک نرخ بهره با افزایش نرخ ها حساس تر کرد، بلکه هزینه ریسک پذیری را نیز کاهش داد.
اکنون، فدرال رزرو اعلام کرده است که آنها می توانند اقدامات لازم را برای محافظت از سپرده های بدون بیمه انجام دهند. هر کسی حدس می زند که وام های BTFP در چند ماه آینده چقدر سریع افزایش می یابد زیرا مشتریان بانک های کوچکتر وجوه خود را برداشت کرده و به بانک های بزرگتر ارسال می کنند یا در صندوق های بازار پول سرمایه گذاری می کنند.
یادداشت سردبیر: همه انواع سپرده های بیمه نشده یکسان ایجاد نمی شوند. برای بانک های متولی، سپرده های خرد می توانند بخش کوچک تری از کل سپرده ها را تشکیل دهند در حالی که سپرده های عملیاتی سهم بیشتری را تشکیل می دهند. این نوع سپرده ها مقادیر زیادی وجوه را برای سایر بانک ها به منظور نگهداری یا تسویه و مدیریت وجوه نقد از جمله وظایف دیگر نگهداری می کنند. به همین دلیل، آنها اغلب اشکال پایدارتری از سپرده ها در نظر گرفته می شوند.
دوره ی فارکس...
ما را در سایت دوره ی فارکس دنبال می کنید
برچسب :
نویسنده : پرویز حبّی
بازدید : <-PostHit->
خبرنامه
