- همبستگی بین جفت ارز در دلار FX Straight/Cross yen
- نحوه ساخت یک سبد سرمایه گذاری
- آموزش تبادل Kucoin و بررسی ویژگی های Kucoin
- قیمت بیت کوین ممکن است 20 کیلو دلار در CPI ایالات متحده در میان فقدان فرود نرم - معامله گر باشد
- OctaFX: 5 روشی که معامله گران طعمه احساسات خود می شوند و اشتباه می کنند
- ارز شیبا چیست؟
- نحوه تجارت بیت کوین در ژوئن 2023
- این سه موردی است که شما باید قبل از سرمایه گذاری در cryptocurrency بدانید
- چه زمانی کسب و کار خود را محور کنم و چگونه بدانم که زمان مناسبی برای تغییر است؟
- به طور فوری به مربی تجارت آنلاین سهام در Begusarai نیاز دارید (شناسه شغل: 13382252)

آخرین مطالب
امکانات وب


MACD ، شاخص واگرایی همگرایی متوسط در حال حرکت ، بیش از 45 سال است که وجود دارد. این مجموعه ای از سه سری زمانی است که معمولاً از قیمت بسته شدن یک امنیت محاسبه می شود. دو خط که در نهایت از آنها نتیجه می گیرد ، تفاوت بین میانگین متحرک 26 روزه در حال حرکت و EMA 12 روزه (به نام MACD) و همچنین EMA 9 روزه خود MACD (خط سیگنال) است. هنگامی که MACD (خط زرد در نمودار زیر) از بالای خط سیگنال (خط آبی) عبور می کند ، یک سیگنال خرید در نظر گرفته می شود و اگر راه دیگر باشد ، یک سیگنال فروش است. دوره های معمولی که این سیگنال ها تولید می شوند هفته ها و ماه ها است.
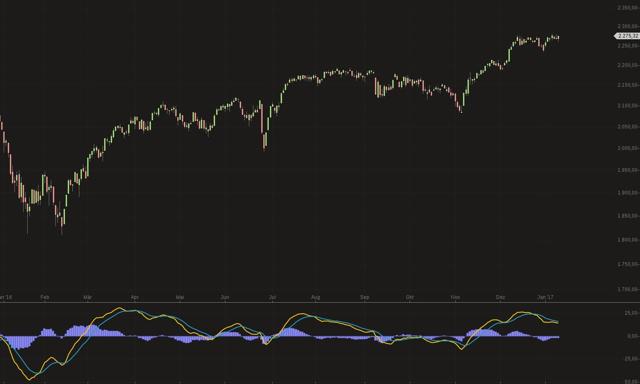
در این مقاله ، من جذابیت MACD را بر اساس S& P 500 از سال 2000 آزمایش می کنم. این مجموعه داده شامل قیمت های بسته شدن روزانه S& P 500 (NYSEARCA: SPY) از ژانویه 2000 تا 1/11/2017 است. منطق پشتی ساده است ، یعنی اگر شاخص MACD سیگنال خرید را به ما بدهد ، شاخص را طولانی می کنیم ، اگر سیگنال فروش به ما بدهد ، مسطح می مانیم.
نتایج بر اساس قیمت بسته شدن روزانه
با استفاده از تنظیم استاندارد 12-26-9 ، نتیجه زیر را می گیریم:
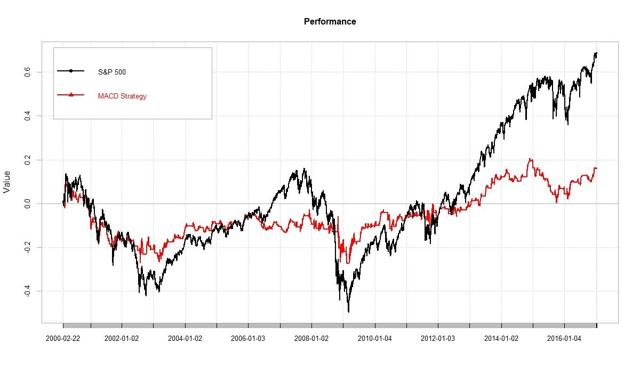
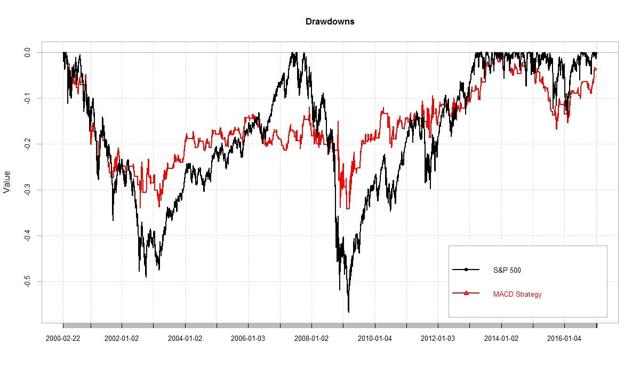
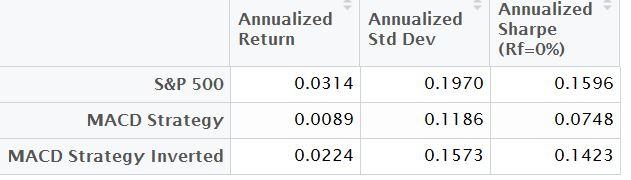
استراتژی استاندارد MACD مبتنی بر S& P 500 ، حتی قبل از هزینه ها ، به طور قابل توجهی تحت تأثیر قرار گرفته است. بازده 0. 9 ٪ p. a. در انحراف استاندارد 11. 9 ٪ ، و نسبت شارپ 0. 07 را نشان می دهد. این با S& P 500 مقایسه می شود به این معنا که S& P 500 از سال 2000 بازده سالانه 3. 14 ٪ و انحراف استاندارد 19. 7 ٪ (Sharpe 0. 16) داشته است. به همین ترتیب ، این استراتژی باعث کاهش نوسانات می شود اما بازده از نظر ناچیز بدتر است. حتی در این مرحله می توانیم بگوییم که بهتر از پیروی از استراتژی استاندارد MACD در S& P 500 ، سرمایه گذاری در صندوق های بازار پول را بهتر می کنید.
MACD معکوس
اگر منطق MACD را معکوس کنیم و وقتی MACD سیگنال خرید می دهد ، صاف بمانیم و وقتی MACD سیگنال فروش می دهد طولانی می شود ، تصویر زیر را می گیریم:
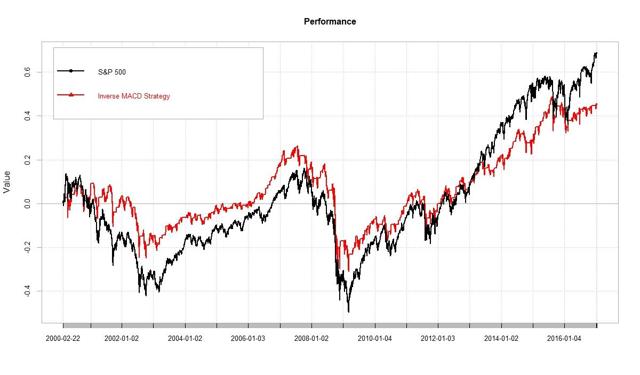
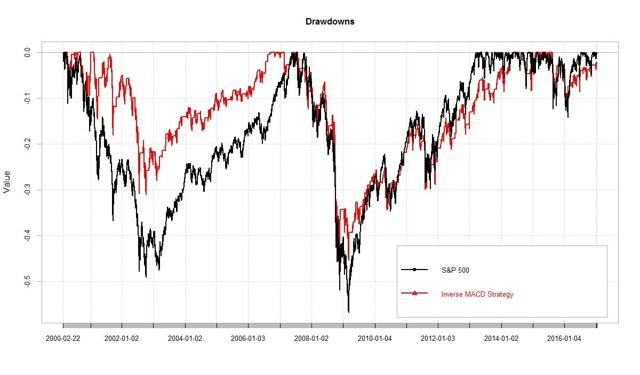
همانطور که مشاهده می کنید ، نتایج بسیار بهتر است ، اما کاهش آن نیز بیشتر است. در این حالت ، ما بازده سالانه 2. 24 ٪ با انحراف استاندارد 15. 73 ٪ داریم. با این وجود ، هر دو استراتژی S& P 500 را دنبال می کنند ، که به ویژه نگران کننده است زیرا MACD استاندارد بسیار مورد استفاده قرار می گیرد و اغلب اوقات در تلاش برای "ضرب و شتم بازار" به کار می رود.
در زیر ، مرور کلی را در مورد پشتی پیدا می کنید:
نتایج مبتنی بر قیمت بسته شدن هفتگی
مشابه استراتژی های متوسط در حال حرکت ، ممکن است در صورت افزایش بازه زمانی به هفتگی ، یک استراتژی جالب را بدست آوریم تا نویز و سیگنال های کاذب را کاهش دهیم. دوره معمولی که سیگنال ها برای آن تولید می شوند ، معمولاً چند ماه است. با استفاده از MACD استاندارد در طول هفتگی S& P 500 ، ما نتایج زیر را دریافت می کنیم:
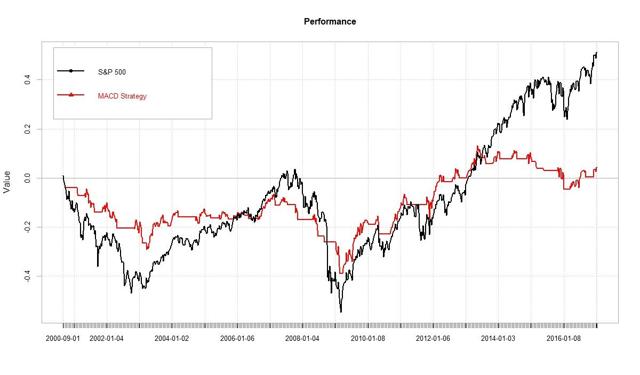
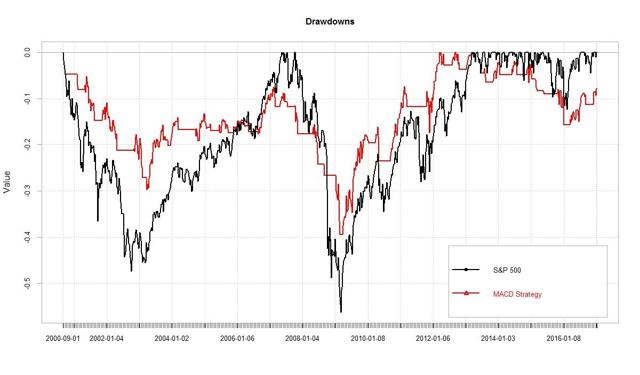
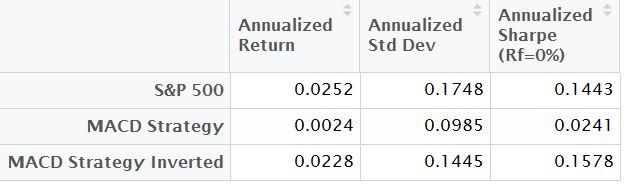
در این حالت ، نتایج بدتر از قالب روزانه است. استراتژی MACD فقط 0. 2 ٪ p. a. با انحراف استاندارد 9. 85 ٪ یا به عبارت دیگر کمتر از 10 ٪ از S& P 500 در بیش از نیمی از انحراف استاندارد باز می گردد. علاوه بر این ، به نظر می رسد خوش شانس است که این استراتژی حتی طی 17 سال گذشته آن را به قلمرو مثبت تبدیل کرده است.
MACD معکوس
باز هم ، انجام برعکس:
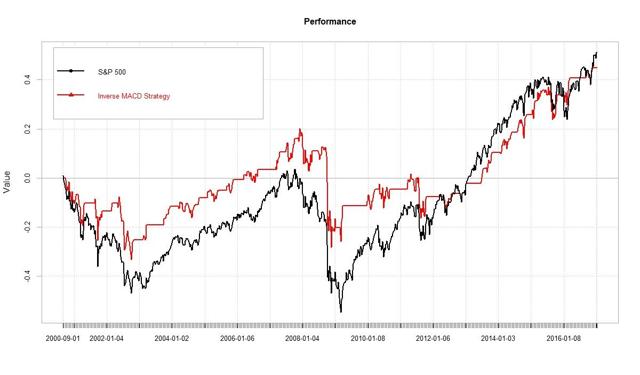
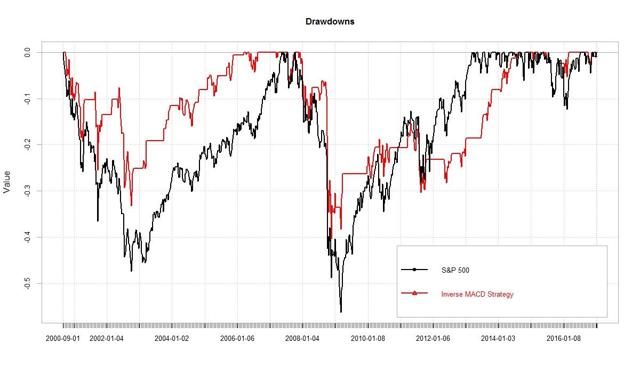
در اینجا ، ما نتیجه ای کسب می کنیم که می تواند از نظر نسبت شارپ با S& P 500 همراه باشد. این استراتژی 2. 28 ٪ (SD: 14. 45 ٪) را برمی گرداند و از S& P 500 کمی بر اساس بازده تنظیم شده ریسک بهتر عمل می کند.
تنظیمات خط سیگنال متغیر (EMA از MACD)
با استفاده از MACD روزانه و بازی با طول خط سیگنال مختلف (یعنی EMA های مختلف MACD) ، نتایج زیر را می بینیم:
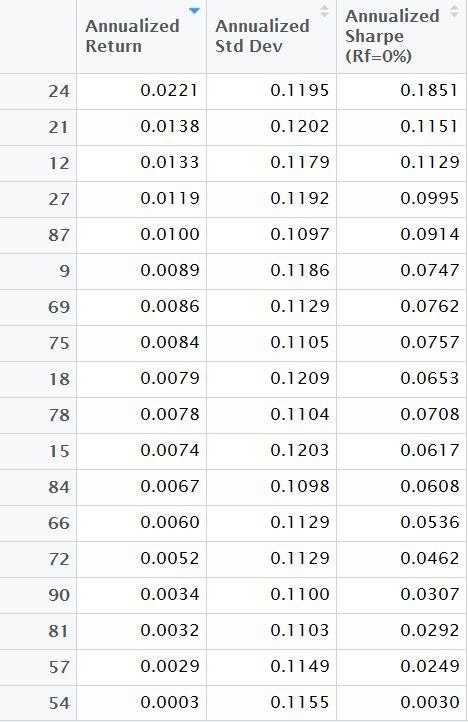
هیچ تنظیم نتیجه بهتری نسبت به S& P 500 ندارد و فقط تنظیم MACD EMA 24 نسبت شارپ بهتری دارد. با این حال ، به دلیل ساختار تکه تکه و تصادفی این آزمایشات ، نتیجه گیری ارزشمندی حاصل نمی شود به جز این که MACD بازده اضافی معنی داری ایجاد نمی کند.
نتیجه
شاخص MACD یکی از شاخص های بسیاری است که به سرمایه گذاران کمک نمی کند. در عوض ، بازده را هم با کم کاری و هم با هزینه گردش مالی بالا به حداقل می رساند. دانستن اینکه استفاده از منطق معکوس نتایج به مراتب بهتری نسبت به استفاده از شاخص در قالب استاندارد خود می دهد ، تنها امید کمی به وجود می آورد که این نشانگر محبوب ، اما در نهایت تاخیر برای سرمایه گذاران سود معنی داری دارد. در نهایت ، با این حال ، MACD معکوس به همان اندازه برای تخصیص تاکتیکی مناسب نیست. همچنین ، استفاده از تنظیمات مختلف خط سیگنال در MACD منجر به آلفا نمی شود ، علاوه بر این نتایج حاصل از تنظیمات خط سیگنال مختلف ، یک الگوی تصادفی را نشان می دهد.
این مقاله توسط نوشته شده است
دوره ی فارکس...
ما را در سایت دوره ی فارکس دنبال می کنید
برچسب :
نویسنده : پرویز حبّی
بازدید : <-PostHit->
خبرنامه
