- همبستگی بین جفت ارز در دلار FX Straight/Cross yen
- نحوه ساخت یک سبد سرمایه گذاری
- آموزش تبادل Kucoin و بررسی ویژگی های Kucoin
- قیمت بیت کوین ممکن است 20 کیلو دلار در CPI ایالات متحده در میان فقدان فرود نرم - معامله گر باشد
- OctaFX: 5 روشی که معامله گران طعمه احساسات خود می شوند و اشتباه می کنند
- ارز شیبا چیست؟
- نحوه تجارت بیت کوین در ژوئن 2023
- این سه موردی است که شما باید قبل از سرمایه گذاری در cryptocurrency بدانید
- چه زمانی کسب و کار خود را محور کنم و چگونه بدانم که زمان مناسبی برای تغییر است؟
- به طور فوری به مربی تجارت آنلاین سهام در Begusarai نیاز دارید (شناسه شغل: 13382252)

آخرین مطالب
امکانات وب


بازار مشتقات بالغ: قراردادهای حاشیه ای بیت کوین از دست دادن تسلط
از آنجا که بیت کوین شروع به افزایش کشش کرد ، تقاضا برای عرصه ها برای پرچین و افزایش قرار گرفتن در معرض بوجود آمد. زیرساخت های تبادل با الهام از چارچوب صحنه مالی سنتی ، البته با برخی از نوآوری های مختل کننده با توجه به ماهیت آزمایشی بخش رمزنگاری ساخته شده است. در ابتدا ، مبادلات مشتق در رمزنگاری همه از بیت کوین به عنوان وثیقه برای معاملات استفاده می کردند. بیت کوین عمدتاً به عنوان وثیقه از راحتی کامل استفاده می شد. بیت کوین به دلایل مختلف به یک وثیقه مناسب در بازار مشتق تبدیل شد. اول از همه ، چارچوب نظارتی اعمال شده برای بازار مشتقات سختگیرانه است. این امر ، اگر غیرممکن باشد ، برای مبادلات جدید ارائه محصولات مشتق با استفاده از ارزهای فیات به عنوان وثیقه برای معاملات دشوار است. ثانیا ، بازار Stablecoin نسبت به زمان ساخت اولین مبادلات مشتق بزرگ و شروع به افزایش کشش نسبتاً تازه و کوچک بود. سوم ، بیت کوین یک وثیقه عالی برای صرافی ها است. اما چرا؟
از آنجا که بیت کوین شروع به افزایش کشش کرد ، تقاضا برای عرصه ها برای پرچین و افزایش قرار گرفتن در معرض بوجود آمد. زیرساخت های تبادل با الهام از چارچوب صحنه مالی سنتی ، البته با برخی از نوآوری های مختل کننده با توجه به ماهیت آزمایشی بخش رمزنگاری ساخته شده است. در ابتدا ، مبادلات مشتق در رمزنگاری همه از بیت کوین به عنوان وثیقه برای معاملات استفاده می کردند. بیت کوین عمدتاً به عنوان وثیقه از راحتی کامل استفاده می شد. بیت کوین به دلایل مختلف به یک وثیقه مناسب در بازار مشتق تبدیل شد. اول از همه ، چارچوب نظارتی اعمال شده برای بازار مشتقات سختگیرانه است. این امر ، اگر غیرممکن باشد ، برای مبادلات جدید ارائه محصولات مشتق با استفاده از ارزهای فیات به عنوان وثیقه برای معاملات دشوار است. ثانیا ، بازار Stablecoin نسبت به زمان ساخت اولین مبادلات مشتق بزرگ و شروع به افزایش کشش نسبتاً تازه و کوچک بود. سوم ، بیت کوین یک وثیقه عالی برای صرافی ها است. اما چرا؟
- زیرساخت های معاملاتی سریع ، قابل اعتماد و جهانی بیت کوین باعث می شود که مبادلات مشتقات با سرعت زیادی در سطح جهان گسترش یابد ، زیرا مشتریان در هر گوشه جهان واجد شرایط هستند و قادر به ارسال وثیقه و شروع تجارت در دقیقه ها هستند.
- مبادلات وثیقه بیت کوین ، خانه ترخیص کالا از گمرک است. مبادله خود به عنوان خانه ترخیص عمل می کند و وقتی طرف مقابل پیش فرض می کند ، وثیقه را تصرف می کند. مبادلات خودشان تصمیم می گیرند آستانه حاشیه نگهداری بهینه را بهینه کنند و روند انحلال را به صورت خودکار انجام دهند و در عین حال صندوق های بیمه ای را نیز برای مقابله با حرکات شدید بازار ایجاد کنند.
- با استفاده از بیت کوین (یا سایر دارایی های رمزنگاری) ، صرافی ها می توانند محصولات تجاری با اهرم بسیار بالاتر از بازارهای تنظیم شده را ارائه دهند. در حالی که ردیف های بالاتر اهرم شدید است ، و بازده مورد انتظار با اطلاعات کازینوها مشابه است ، داده های Bitmex به وضوح نشان می دهد که کاربران خجالتی نیستند که با بالاترین ردیف اهرم های موجود ، به تجارت بپردازند.
- معامله گران که نمی خواهند در معرض قرار گرفتن در معرض StableCoin قرار بگیرند یا با دلار بنشینند ، گزینه ای برای قرار دادن بیت کوین خود در معاملات اهرمی دارند.
- ماهیت معکوس مشتقات وثیقه بیت کوین برای کوتاه مدت ایده آل است.
بازار آینده
بازار آتی وثیقه BTC از زمان اتخاذ آینده بین سالهای 2017 و 2018 ، رشد شدیدی را تجربه کرده است. با این حال ، در طول سال 2020 ، آینده وثیقه BTC سهام گسترده بازار را به همسالان وثیقه های USD و Stablecoin خود از دست داده است.
در اصل ، مبادلات آتی وثیقه بیت کوین به روش زیر کار می کند: یک معامله گر پست بیت کوین به عنوان وثیقه و متعهد به تجارت. اگر طرف مقابل پیش فرض کند ، مبادله به عنوان یک خانه ترخیص عمل می کند ، و موقعیت را با استفاده از موتورهای مایع سازی خودکار تصرف می کند ، قدم می گذارد تا به زور بفروشد تا تجارت در بازار را بفروشد (در صورت عدم ارسال وثیقه بیشتر). بنابراین ، معامله گران می توانند تصمیم بگیرند وثیقه اضافی را به مبادله منتقل کنند و از انحلال جلوگیری کنند. به عبارت دیگر ، با توجه به زمان 24/7 بیت کوین ، معامله گران می توانند در صورت لزوم وثیقه بیشتری را در هر زمان ارسال کنند. بنابراین ، معامله گران می توانند در صورت انحلال تجارت ، تراز حاشیه خود را مدیریت کنند. معاملات آتی بیت کوین-کول زده معکوس است ، به این معنی که قیمت به یک ارز ، معمولاً دلار ، و حاشیه ای و در ارز پایه ، بیت کوین نقل می شود. به این معنی که قرارداد معامله شده به دلار آمریکا قیمت دارد اما در BTC با قرارداد زیرین به ارزش 1 دلار/BTCUSD تسویه می شود ، در حالی که محاسبات PNL در BTC قیمت گذاری شده است.
تجارت در مبادلات آتی همسالان است. طرف مقابل به جای خود مبادله ، معامله گر دیگری است. در صورت حرکت گسترده و سریع قیمت ، ممکن است تعداد زیادی ورشکستگی رخ دهد که منجر به کسری BTC در بازار می شود. یعنی وجوه برای تأمین سود معامله گران سودآور کافی نیست. در این حالت ، کسری به طور متناسب بین معامله گران که آن روز سود کسب کرده اند توزیع می شود. به این معنی که معامله گران حقوق می گیرند ، اما مبلغ کامل نیست. این فرایند ضررهای اجتماعی نامیده می شود. برای جلوگیری از خسارات اجتماعی ، مبادلات مشتقات دارای بودجه بیمه ای هستند. صندوق های بیمه به عنوان آخرین خط دفاعی برای جلوگیری از تسکین خودکار عمل می کنند. در طی نوسانات عادی ، صندوق بیمه با انحلال معاملات در حاشیه نگهداری (0. 5 ٪ از حاشیه) به طور پیوسته ساخته می شود. علاقه آزاد به بازار آتی وثیقه BTC از زمان آغاز به کار ، به سمت بالا (هنگامی که به دلار تبدیل می شود) به سمت بالا (هنگامی که در USD شناخته می شود) به سمت بالا (هنگامی که در USD شناخته می شود). از تاریخ 3 فوریه ، حدود 6. 7 میلیارد دلار به ارزش بهره آزاد در معاملات آتی وثیقه BTC گره خورده است.
BTC Futures Market - علاقه باز
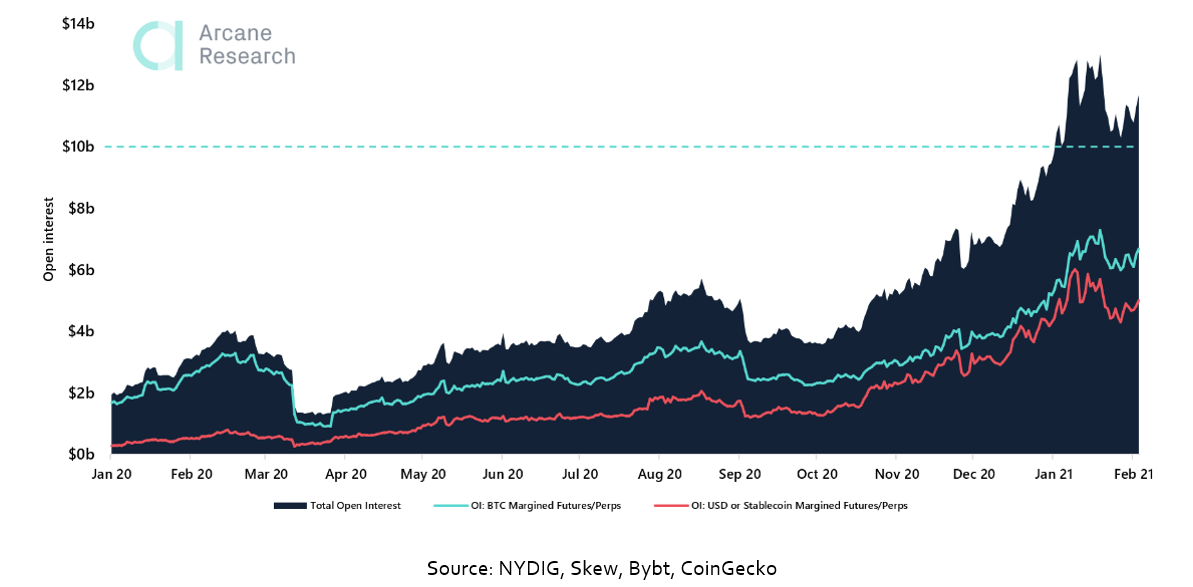
از نظر BTC ، علاقه باز کاهش یافته است. در 25 فوریه 2020 در حدود 350،000 BTC به اوج خود رسید و از آن زمان به 182،606 BTC (از تاریخ 3 فوریه) کاهش یافته است ، در حالی که Futures Stablecoin و USD Margined Futures سهام زیادی را در اختیار گرفته است.
ترکیب بازار: بازار آتی وثیقه بیت کوین
بازار آتی وثیقه بیت کوین در طول سال های 2017 و 2018 شکوفا شد و سپس به شدت تحت سلطه Bitmex بود. در سال 2018 ، حجم معاملات Bitmex از حجم معاملات کل بازار نقطه پیشی گرفت. در حال حاضر ، مبادلات زیادی در این فضا رقابت می کنند که Okex از نظر علاقه آزاد به آینده وثیقه BTC بزرگترین مبادله است.
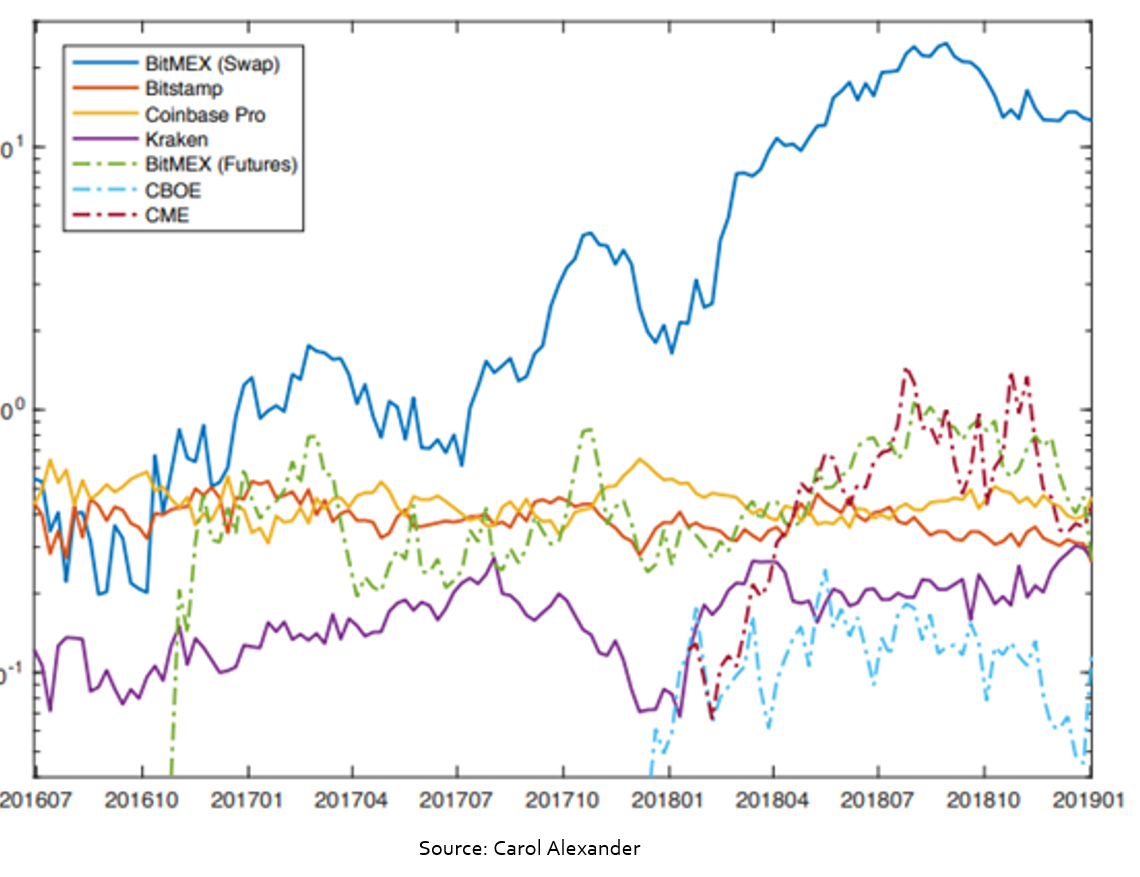
بازار آتی وثیقه بیت کوین در حال حاضر فضایی وابسته به رقابت شدید و بسیاری از صرافی های تأثیرگذار دارای سهم قابل توجهی در بازار است. بازار آتی وثیقه BTC پس از بازار گاو نر سال 2017 ، علاقه پررونق را دید ، زیرا معامله گران به دنبال استفاده از بیت کوین خود برای محافظت و گمانه زنی در میان بازار خرس بودند. سپس بازار به شدت تحت سلطه Bitmex بود. دلیل اصلی تسلط Bitmex را می توان به ماه مه 2016 ردیابی کرد ، هنگامی که Bitmex قرارداد تعویض معکوس دائمی (PERP) را راه اندازی کرد. Perp یک ابزار مشتق نوآورانه بود. این امر بیشتر صفات قراردادهای آتی سنتی را در حالی که خود را از قراردادهای آتی متمایز می کند ، با نداشتن تاریخ انقضا به اشتراک می گذارد. با استفاده از نرخ بودجه ، Perps یک میخ نزدیک را به بازارهای نقطه ای حفظ می کند. این نرخ بودجه ماده ای بی حد و حصر است که باعث می شود Perps بدون هیچ تاریخ انقضاء تجارت را انجام دهد. این به سرعت به یک ابزار مشتق بسیار محبوب در Crypto تبدیل شد ، یعنی به دلیل راحتی که نیازی به عدم دسترسی به هر موقعیتی نداشته است. براساس مقاله ای که توسط کارول الکساندر از دانشکده بازرگانی دانشگاه سوسکس صادر شده است ، حجم معاملات Perps Bitmex در سال 2018 از کل بازار نقطه ای پیشی گرفته است ، همانطور که در نمودار زیر نشان داده شده است.
حجم معاملات محصولات مختلف بیت کوین
تسلط Bitmex برای مدتی ادامه داشت ، اما همانطور که مبادلات موفقیت دائمی Bitmex را مشاهده می کرد ، آنها ابزارهای مشتق مشابه را راه اندازی کردند. با گذشت زمان ، این باعث می شود صحنه مشتق متنوع تر شود ، و در طول سال 2020 Bitmex نقش خود را به عنوان پلت فرم مشتق وثیقه BTC پیشرو در بازار از دست داد ، همانطور که در نمودار زیر قابل مشاهده است.
تسلط بر بازار آینده وثیقه BTC
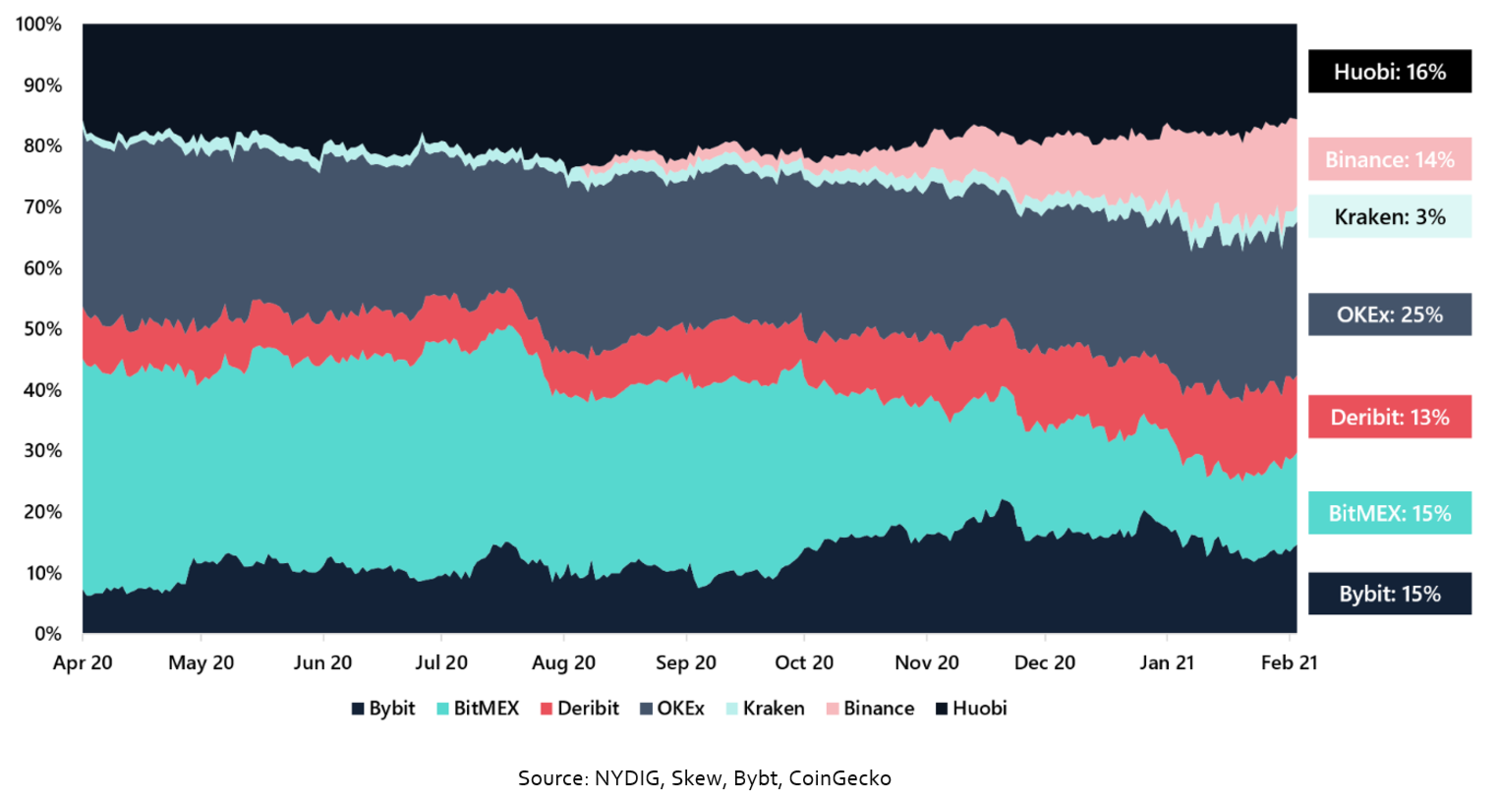
در اول ژانویه سال 2020 ، Bitmex به تنهایی در 58 ٪ از علاقه آزاد به بازار آتی وثیقه BTC کمک کرد. تا 17 ژانویه سال 2021 ، تسلط Bitmex در بازار آتی وثیقه BTC به 15 ٪ از کل علاقه باز به دلایلی که بعداً در این گزارش بحث خواهیم کرد ، کاهش یافته است. اکنون ، Okex نهاد پیشرو در بازار است و 25 ٪ از آن را تشکیل می دهدکل علاقه بازجالب اینجاست که بیشتر علاقه باز به OKEX در قراردادهای آتی یافت می شود ، در حالی که قرارداد دائمی واقعاً توجه OKEX را به عنوان سایر مبادلات جلب نکرده است. Bybit بزرگترین قرارداد وثیقه BTC را دارد اما هیچ آینده ای ارائه نمی دهد. Bybit 15 ٪ از کل علاقه باز در بازار را در اختیار دارد. Huobi و Deribit هم در مورد بیت کوین هر دو Perps و Futures را ارائه می دهند و به ترتیب 16 ٪ و 13 ٪ از علاقه باز در بازار آتی وثیقه BTC را کمک می کنند.
Binance همچنین یک بازیگر مهم در بازار آتی وثیقه BTC است که به 14 ٪ از کل علاقه باز کمک می کند. با این حال ، محبوب ترین ابزار مشتق Binance ، مبادله ای دائمی خطی آنها ، به صورت وثیقه است. مزایای مشتقات با همبستگی stablecoin-colleditized وجود دارد ، و ما بعداً در بحث آنها را کشف خواهیم کرد. FTX مقدار زیادی از ابزارهای مشتق را ارائه می دهد و مسلماً ابتکاری ترین نیروی در بازار مشتق است. آنها به معامله گران اجازه می دهند بیت کوین را به عنوان وثیقه برای معاملات خود ارسال کنند. با این حال ، آنها از یک مدل متقاطع متقابل استفاده می کنند که باعث می شود وثیقه به دلار تبدیل شود اگر حاشیه کافی نباشد. بنابراین ، ما آنها را از ترکیب بازار خارج می کنیم. مدتی است که ما هر دو خدمات آنها ، استفاده از وثیقه بیت کوین و همچنین رشد عظیم آنها را در سال گذشته تصدیق می کنیم.
اندازه بازار وثیقه بیت کوین که در بازار آتی برگزار می شود
محاسبات و تخمین های خود ما اندازه وثیقه BTC در بازار معاملات آتی را در جایی بین 18200 تا 60،000 BTC قرار می دهد.
بازار مشتق نسبتاً مات است. آنچه ما می دانیم اندازه علاقه آزاد به بازار است. در تاریخ 3 فوریه 2021 ، بازار آتی وثیقه BTC در مجموع 6. 7 میلیارد دلار ارزش باز یا حدود 182 000 BTC داشت. علاقه باز نماینده BTC واقعی نیست که با توجه به اینکه بازارهای آتی از اهرم بالایی برخوردار هستند. به منظور برآورد اندازه وثیقه BTC که توسط مبادلات برگزار می شود ، یا نیاز به دریافت اطلاعاتی از مبادلات مشتق خود در AUM یا میانگین نسبت اهرم موقعیت های آنها در بازار داریم. بیشتر صرافی ها تمایلی به افشای این اطلاعات نداشتند ، بنابراین ما در حال حاضر قادر به انجام اطلاعات دقیق در مورد کل وثیقه های موجود در این مبادلات نیستیم. با این حال ، در سال 2019 ، با یک نفس تازه از شفافیت ، Bitmex وبلاگ خود را در مورد آمار اهرم خود از ماه مه 2018 تا آوریل 2019 منتشر کرد ، و با فاش کردن میانگین نسبت اهرم معاملات در این سکو و ضمن همچنین نشان دادن توزیع قراردادهای نگهدارنده درجات مختلفقدرت نفوذ.
نسبت به میانگین اهرم موثر وزنی گزارش شده بین مدت زمان 15x-40x برای کل مدت زمان. با این حال ، بخش عمده ای از قراردادهای معامله شده بر روی این سکو بین اهرم 1-10 برابر ساخته شده است. با توجه به بازار بلوغ و عدم وجود داده های اخیر ، ما اندازه بازار خود را بر اساس نسبت اهرم محافظه کارانه تر پایه خواهیم گذاشت و تصدیق خواهیم کرد که ممکن است اندازه وثیقه ای که در مبادلات مشتق شده است ، بیش از حد بیش از حد کنیم. به تازگی ، Binance توییت کرد (و سپس بعداً حذف شد) برخی از آمار که ممکن است نشان دهد که این فرضیات بیش از حد محافظه کار هستند. ما یک نمودار ساخته ایم که میزان BTC را به عنوان وثیقه در مبادلات مشتق تحت فرضیات مختلف اهرم نشان داده است.
بیت کوین به عنوان وثیقه در بازار آینده استفاده می شود (فرضیات مختلف اهرم)
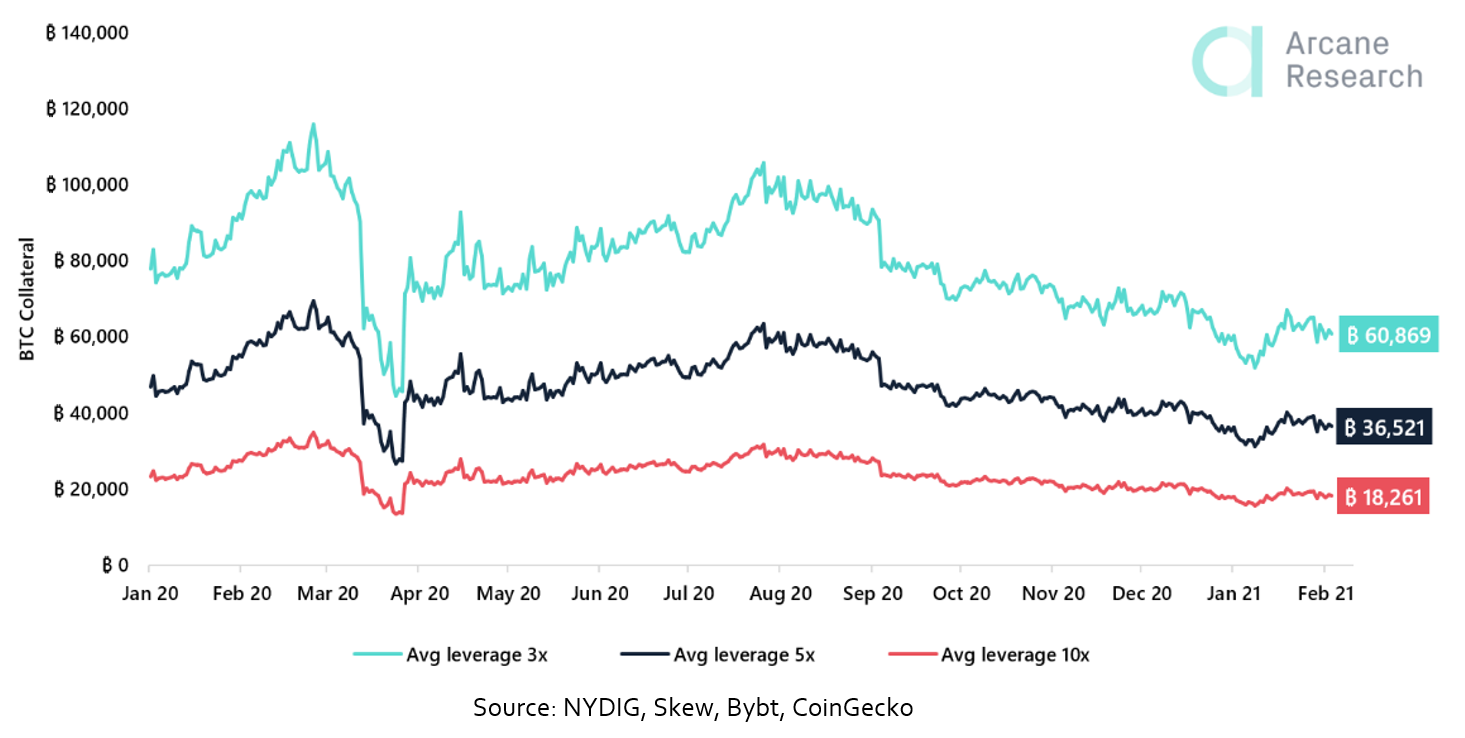
با توجه به یک نسبت متوسط اهرم فرض شده در بازار آتی وثیقه BTC از 5x (خط آبی) ، می فهمیم که در حال حاضر حدود 36 500 BTC در حال حاضر به عنوان وثیقه در مبادلات استفاده می شود. تحت نسبت متوسط اهرم بالاتر ، مانند 10x (خط قرمز) ، مقدار BTC که به عنوان وثیقه به 18 300 BTC نگه داشته می شود. در حالی که نسبت اهرم متوسط 3x (خط TEAL) اندازه وثیقه 60 869 BTC را نشان می دهد.
بحث وثیقه
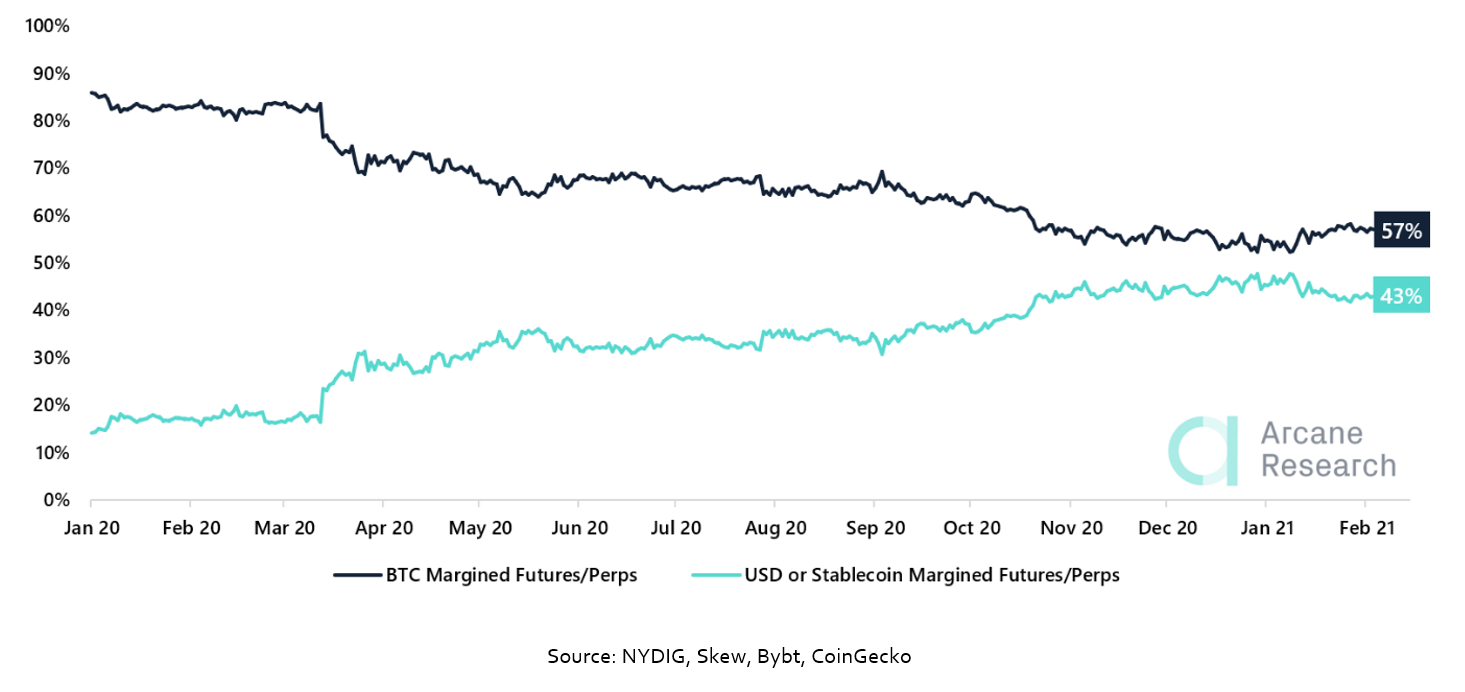
Stablecoin و آینده وثیقه USD سهام بزرگ بازار را از آینده وثیقه BTC گرفته اند ، و آینده وثیقه BTC اکنون فقط 57 ٪ از علاقه باز در بازار آینده را در نظر می گیرد ، در مقایسه با 86 ٪ در اول ژانویه 2020.
از آنجا که بازار مشتق در Crypto بالغ شده است ، انواع وثیقه بیشتری معرفی شده است. با راه اندازی Futures BTC CME در دسامبر 2017 ، سرمایه گذاران معتبر می توانند در موقعیت های بیت کوین با استفاده از USD به عنوان حاشیه شرکت کنند (همچنین در USD مستقر شدند). در همین حال ، صرافی ها نیز ارائه شده است که مشتقات حاشیه ای را ارائه می دهند. این روند در طول سال 2020 این بوده است که معامله گران بیشتری به قراردادهای آتی Stablecoin و USD Margined منتقل شده اند ، در حالی که وثیقه بیت کوین در سال گذشته سهام عمده بازار را از دست داده است. این در نمودار زیر نشان داده شده است ، نشان می دهد که علاقه کل بازهای وثیقه USD یا Stablecoin (TEAL) به منافع آزاد آینده وثیقه BTC نزدیک می شود. آینده وثیقه BTC اکنون فقط 57 ٪ از بازار را تشکیل می دهد.
BTC Futures Market: سهم بهره آزاد توسط حاشیه قرارداد
چندین نیرو این تحولات را هدایت کرده اند. کاتالیزور سقوط Bitmex از گریس بوده است که رانندگان اصلی "پنجشنبه خونین" 12 مارس و اتهامات CFTC اول اکتبر در Bitmex هستند. تصادف 12 مارس بر موقعیت های طولانی اهرم تأثیر گذاشت ، زیرا منجر به آبشویی انحلال شد که بیت کوین را در طی 24 ساعت به 8000 دلار به 3 800 دلار رساند. این تصادف به پایان رسید که Bitmex برای تعمیر و نگهداری پایین رفت. پس از این تصادف ، پیامدهای تلخ معاملات بیش از حد با هم روشن شد و علاقه باز بازار مشتق ضربه سختی به دست آورد. علاوه بر آن ، شهرت Bitmex نیز تحت تأثیر قرار گرفت و با بررسی علاقه آزاد به بازار به طور کلی ، مشخص می شود که بسیاری از معامله گران از دائمی Bitmex به بازارهای دیگر منتقل می شوند. بسیاری از آنها از Stablecoin به عنوان حاشیه استفاده می کنند.
در اول اکتبر ، Bitmex یک ضربه سنگین دیگر را به دست آورد زیرا CFTC مبادله ای را برای کار غیرقانونی یک سکوی مشتقات رمزنگاری و تخلفات ضد پولشویی متهم کرد. این امر منجر به خروج بزرگ از Bitmex به سایر رقبا - در کل تا Binance شد. علاوه بر این ، این مبادلات بیشتر منجر به اجرای دقیق تر KYC-Procedures شد تا از همان ایمانی که Bitmex را زده است ، جلوگیری شود. نمودار زیر تأثیر این دو رویداد را نشان می دهد و چگونه Futures Margined USD و Stablecoin در حال حاضر به مقدار قابل توجهی از علاقه باز در بازار آتی 13 میلیارد دلار کمک می کند.
BTC Futures Market - علاقه باز
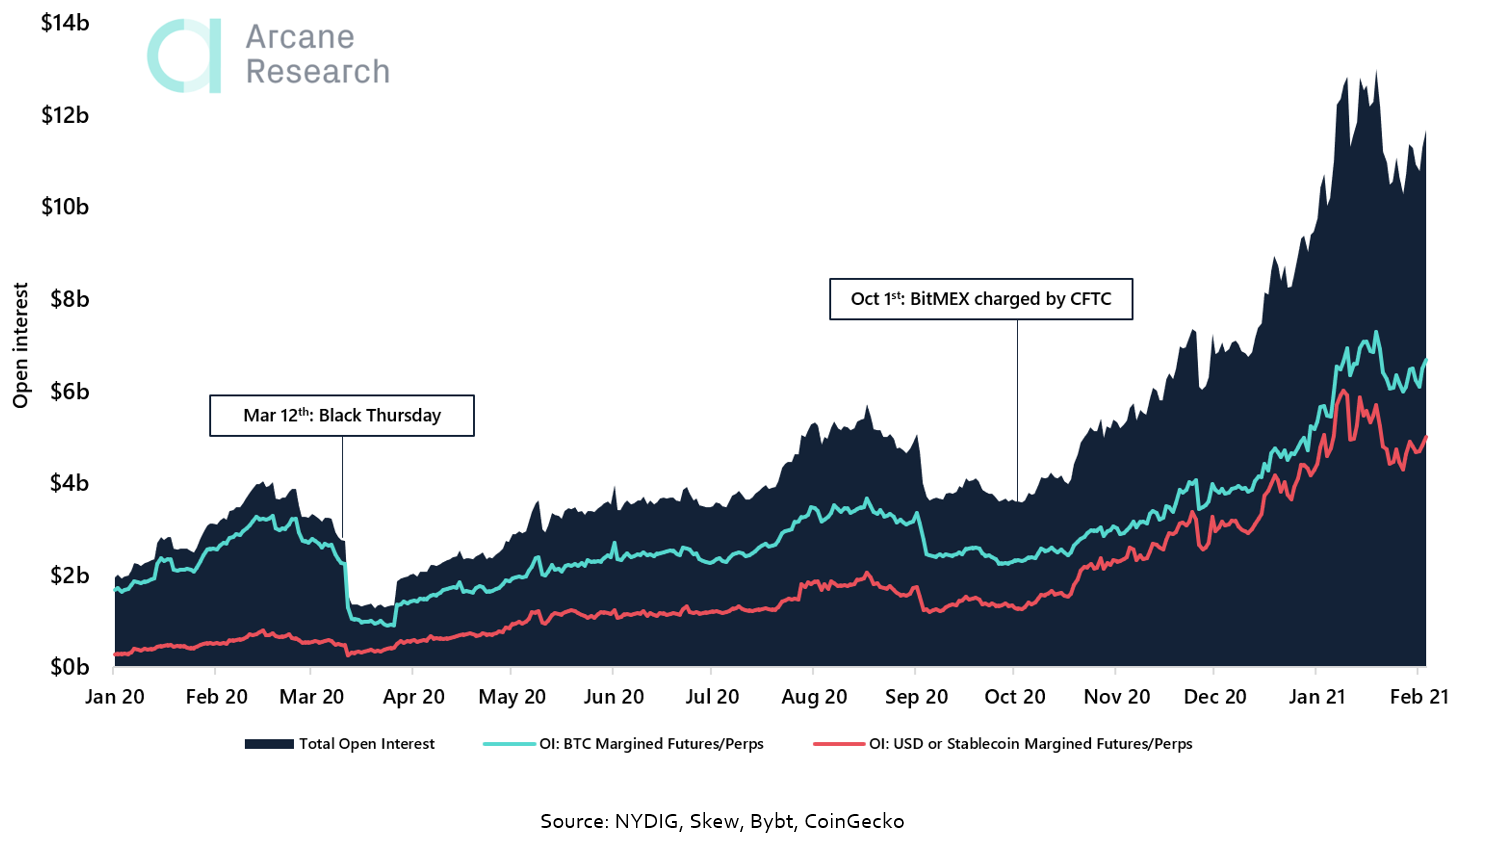
استدلال در مورد جابجایی وجوه از Bitmex به محصولات مشتقات حاشیه ای Stablecoin می تواند تصادفی باشد ، اما استدلال های مختلفی وجود دارد که چرا معاملات آتی با استابلوین ممکن است ابزاری بهتر از آینده بیت کوین برای قرار گرفتن در معرض رمزنگاری باشد.
قراردادهای خطی
در مرحله اول ، قراردادهای مرجانی stablecoin خطی هستند ، به این معنی که قرار گرفتن در معرض ثابت است ، در حالی که قراردادهای حاشیه بیت کوین معکوس هستند. در موردی که معامله گر در یک قرارداد معکوس وارد موقعیت طولانی شود و قیمت بیت کوین کاهش یابد ، وثیقه اساسی تجارت در کنار موقعیت طولانی خود کاهش می یابد. از آنجا که ارزش وثیقه کاهش می یابد ، خطر انحلال افزایش می یابد ، به این معنی که معاملات طولانی مدت بر روی دائمی های معکوس حتی در هنگام وثیقه در بیت کوین خطرناک تر از stablecoins است. محدب قراردادهای حاشیه BTC برای مدت طولانی نامطلوب است.
بازگشت مطلق دلار
ثانیاً ، دائمی های حاشیه ای Stablecoin بیشتر برای بازده مطلق دلار استفاده می شوند ، از آنچه که برای قرار گرفتن در معرض بازار محافظت می شود ، به این معنی که بیشتر توسط دلالان و داوری ها مورد استفاده قرار می گیرند.
کمتر پیچیده
سوم ، مشتقات stablecoin-colledatedized روی altcoin ها پیچیده تر از مشتقات بیت کوین هستند. مشتقات وثیقه بیت کوین روی جفت های آلتوین اغلب با ساخت مشتقات کوانتو حل می شوند. آنها وثیقه می شوند و در BTC مستقر می شوند ، اما جفت زیرین شامل BTC نیست. به این معنی که اگر یک معامله گر یک مشتق Quanto EthusD را طولانی کند ، و EthusD بالا می رود ، در حالی که BTCUSD پایین می رود ، معامله گر متوجه سود BTC می شود ، اما BTCUSD کاهش یافته است ، و در پایان ، سود USD او بسیار پایین است. بنابراین قراردادهای Quanto پیچیده تر هستند زیرا متغیرهای بیشتری را در بر می گیرند ، در حالی که معاملات با همبستگی stablecoin مستقیم تر هستند.
این تفاوت های ظریف می تواند روند سال 2020 بازار را که به سمت آینده های خطی حرکت می کند ، توضیح دهد ، و این نکته را برجسته می کند که به وضوح برخی از مضرات استفاده از بیت کوین به عنوان وثیقه در مشتقات وجود دارد. این باعث شده است که Bitmex و Deribit به دنبال اضافه کردن دارایی های حاشیه جدید به مبادلات خود در سال 2021 باشند.
"تمرکز برای سال 2021 بر ارائه محصولات جدید است و ویژگی های مشتری در حال رشد ما را درخواست کرده است ، از جمله پشتیبانی از دارایی های حاشیه اضافی ، گسترش لیست قراردادهایی که ما ارائه می دهیم ، و ادغام بیشتر با زیرساخت ها و خدماتی که هسته اصلی هستندبه صنعت. "- بن رادکلیف ، مدیر بازرگانی در گروه 100x
"مطابق با چندین نفر از همسالان ما ، ما در حال آماده سازی محصولات حاشیه ای Stablecoin هستیم ، تاریخ معرفی نهایی برای تأیید."- Luuk Strijers ، cco deribit
با این حال ، در حالی که stablecoins در مقایسه با BTC به عنوان دارایی های وثیقه مشتق مزایایی دارد ، این تصویر همه سیاه و سفید نیست.
آینده های معکوس برای محافظت از آن ایده آل هستند
بازپرداخت معکوس مزایایی به ویژه برای کسانی که به دنبال پرچین هستند ، دارد. یک موقعیت کوتاه با استفاده از 1 برابر در یک قرارداد آینده بیت کوین ، راهی برای سرمایه گذاران است که از ارزش USD خود محافظت می کنند ، در واقع وارد یک دلار مصنوعی می شوند. بگویید یک معامله گر دارای مانده حساب 1 BTC است و قیمت فعلی بیت کوین 30 000 دلار است. اگر معامله گر بخواهد از موقعیت خود محافظت کند ، وارد موقعیت کوتاه 30 000 دلار می شود. حساب او ارزش USD خود را 30 000 دلار حفظ خواهد کرد ، مهم نیست که قیمت آن چه راهی حرکت کند. اگر او در قرارداد دائمی وارد این پرچین شود ، معامله گر در معرض نرخ بودجه دائمی قرار می گیرد. نرخ بودجه متفاوت است. نرخ بودجه سالانه در سال 2017 65. 9 ٪ بود ، در حالی که نرخ بودجه سالانه در سال 201 8-7. 6 ٪ بود. در سال 2019 بودجه سالانه بار دیگر 7 ٪ مثبت بود. نرخ بودجه منف ی-7. 6 ٪ به این معنی است که محافظت از استفاده از دائماً معکوس در بازار خرس سال 2018 با هزینه ای همراه بود. علاوه بر این ، محدب قراردادهای معکوس ، شورت ها را قادر می سازد تا با افزایش قیمت ، BTC بیشتری را ایجاد کند و با افزایش قیمت کمتر و کمتر از دست می دهد. Hedgers با استفاده از قراردادهای حاشیه CME یا Stablecoin ، بدون در نظر گرفتن قیمت ، قرار گرفتن در معرض BTC ثابت دارند ، زیرا قرار گرفتن در معرض USD با توجه به قیمت متفاوت است.
قرار گرفتن در معرض بیت کوین
همچنین ، بیت کوین خریداری شده برای محافظت از موقعیت کوتاه CME نمی تواند به عنوان وثیقه استفاده شود. این چالش هایی را برای پرچین هایی که بیت کوین فیزیکی دارند ، و سازندگان بازار که باید سرمایه بین مشتقات و بازارهای نقطه ای را بدون تسکین متقابل به صورت متقابل تقسیم کنند ، ایجاد می کند.
هیچ خطر طرف مقابل
قرار گرفتن در معرض Stablecoin شامل ریسک مخالف است. در حال حاضر ، یک رویداد کلیدی وجود دارد که ممکن است در بازارهای Stablecoin تأثیر بگذارد.
چندین قانونگذار عمل پایدار را معرفی کرده اند. این لایحه در صدد اصلاح قانون بیمه سپرده فدرال برای ارائه طبقه بندی و تنظیم تابلوی ها است.
همانطور که پیشنهاد شد ، این لایحه بر بخش StableCoin تأثیر خواهد گذاشت. هر صادرکننده Stablecoin نیاز به به دست آوردن منشور بانکی و رعایت کامل مقررات بانکی موجود دارد. هر صادرکننده StableCoin ملزم به تصویب هر دو شرکت بیمه فدرال رزرو و شرکت بیمه سپرده فدرال شش ماه قبل از صدور است ، و صادرکنندگان StableCoin یا نیاز به دریافت بیمه FDIC یا ذخایر دلار را مستقیماً در فدرال رزرو دریافت می کنند. این قانون هنوز در انتظار است ، و کنگره ایالات متحده هیچ قانون اساسی در مورد صورتحساب های blockchain و رمزنگاری در طول سال 2020 تصویب نکرده است. ابزارهای مشتق در بازار مشتقات کنترل نشده برای رشد.< Pan> همانطور که پیشنهاد شد ، این لایحه بر بخش StableCoin تأثیر خواهد گذاشت. هر صادرکننده Stablecoin نیاز به به دست آوردن منشور بانکی و رعایت کامل مقررات بانکی موجود دارد. هر صادرکننده StableCoin ملزم به تصویب هر دو شرکت بیمه فدرال رزرو و شرکت بیمه سپرده فدرال شش ماه قبل از صدور است ، و صادرکنندگان StableCoin یا نیاز به دریافت بیمه FDIC یا ذخایر دلار را مستقیماً در فدرال رزرو دریافت می کنند. این قانون هنوز در انتظار است ، و کنگره ایالات متحده هیچ قانون اساسی در مورد صورتحساب های blockchain و رمزنگاری در طول سال 2020 تصویب نکرده است. ابزارهای مشتق در بازار مشتقات کنترل نشده برای رشد. پیشنهاد شده است ، این لایحه بر بخش StableCoin تأثیر خواهد گذاشت. هر صادرکننده Stablecoin نیاز به به دست آوردن منشور بانکی و رعایت کامل مقررات بانکی موجود دارد. هر صادرکننده StableCoin ملزم به تصویب هر دو شرکت بیمه فدرال رزرو و شرکت بیمه سپرده فدرال شش ماه قبل از صدور است ، و صادرکنندگان StableCoin یا نیاز به دریافت بیمه FDIC یا ذخایر دلار را مستقیماً در فدرال رزرو دریافت می کنند. این قانون هنوز در انتظار است ، و کنگره ایالات متحده هیچ قانون اساسی در مورد صورتحساب های blockchain و رمزنگاری در طول سال 2020 تصویب نکرده است. ابزارهای مشتق در بازار مشتقات کنترل نشده برای رشد.
دوره ی فارکس...
ما را در سایت دوره ی فارکس دنبال می کنید
برچسب :
نویسنده : پرویز حبّی
بازدید : <-PostHit->
خبرنامه
