- همبستگی بین جفت ارز در دلار FX Straight/Cross yen
- نحوه ساخت یک سبد سرمایه گذاری
- آموزش تبادل Kucoin و بررسی ویژگی های Kucoin
- قیمت بیت کوین ممکن است 20 کیلو دلار در CPI ایالات متحده در میان فقدان فرود نرم - معامله گر باشد
- OctaFX: 5 روشی که معامله گران طعمه احساسات خود می شوند و اشتباه می کنند
- ارز شیبا چیست؟
- نحوه تجارت بیت کوین در ژوئن 2023
- این سه موردی است که شما باید قبل از سرمایه گذاری در cryptocurrency بدانید
- چه زمانی کسب و کار خود را محور کنم و چگونه بدانم که زمان مناسبی برای تغییر است؟
- به طور فوری به مربی تجارت آنلاین سهام در Begusarai نیاز دارید (شناسه شغل: 13382252)

آخرین مطالب
امکانات وب


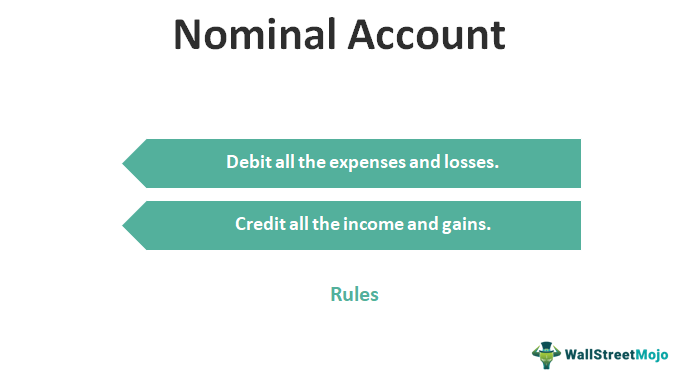
حساب های اسمی حساب های مربوط به ضرر ، هزینه ، درآمد یا سود مربوط به آن هستند. مثالها شامل یک حساب خرید ، حساب فروش ، حقوق و دستمزد A/C ، کمیسیون A/C و غیره است. نتیجه یک حساب اسمی سود یا زیان است که در نهایت به حساب سرمایه منتقل می شود.
- حساب اسمی یک حساب صورت درآمد (هزینه ها ، درآمد ، ضرر ، سود) است. همچنین بر خلاف حساب ترازنامه (دارایی ، مسئولیت ، سهام مالک) ، که حساب های دائمی هستند ، به عنوان یک حساب موقت نیز شناخته می شود.
- بنابراین حسابداری اسمی در شروع هر سال حسابداری با تعادل صفر شروع می شود. سپس در طی دوره ، تمام سود و زیان را جمع می کند و در پایان هر سال حسابداری با انتقال/ پرداخت مبلغ/ مانده به یک حساب دائمی به تعادل صفر باز می گردد.
فهرست مطالب
شما می توانید از این تصویر در وب سایت ، الگوهای و غیره خود استفاده کنید ، لطفاً پیوند انتساب را در اختیار ما قرار دهید که چگونه می توان انتساب را ارائه داد؟لینک مقاله برای لینک پیوند برای مثال: منبع: حساب اسمی (wallstreetmojo.com)
مثال حساب اسمی
یک حساب موقت مانند یک حساب فروش را در نظر بگیرید که برای ضبط فروش کالاها و خدمات در طول سال باز شده است. کل فروش در پایان سال مالی به حساب بیانیه درآمد منتقل می شود. به همین ترتیب ، هزینه ها در حساب هزینه حساب هزینه حساب می شود حسابداری حسابداری هزینه های تجاری است که برای تولید درآمد انجام می شود. حسابداری در برابر کوپن های ایجاد شده در زمان انجام هزینه ها انجام می شود. بیشتر بخوانید و دوباره در پایان سال به حساب صورتهای درآمد منتقل می شوند. سرانجام ، تغییرات مثبت/ منفی (هزینه های درآمد) در ترازنامه به یک حساب دائمی منتقل می شوند.
بر اساس تناوب جریان وجوه ، حساب به شرح زیر تقسیم می شود.
- درآمد یک جریان کوتاه مدت وجوه در طول سال مالی است.
- هزینه ها خروج کوتاه مدت صندوق در طول سال مالی است.
- دارایی جریان طولانی مدت وجوه است که افق زمانی آنها می تواند در طی چند سال پخش شود تا ارزش دارایی را به عنوان یک ارزش فعلی جریان نقدی آینده محاسبه کند.
- مسئولیت یک جریان طولانی مدت صندوق است که فراتر از سال مالی است.
شماره 2 - همه روپیه ها را تغییر دهید. 9000 هزینه ایجاد شده در طول ماه به حساب خلاصه درآمد (فرض بر این است که فقط یک حساب هزینه وجود دارد)
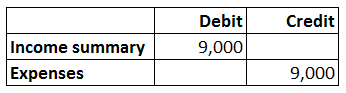
شماره 3 - Rs را تغییر دهید. 1000 مانده سود خالص در حساب خلاصه درآمد به حساب درآمد حفظ شده
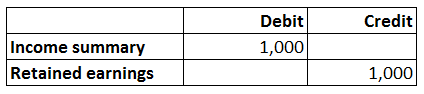
ورودی های قبلی را می توان به صورت دستی تکمیل کرد. با این حال ، یک بسته نرم افزاری حسابداری به طور خودکار وظایف انتقال را انجام می دهد ، هنگامی که یک کاربر مجاز پرچم Rollover را در نرم افزار تنظیم کرد تا سال گزارشگری قدیمی را ببندد و ضبط ضبط ضبط ضبط یک مرحله اساسی حسابداری است که به ما می آموزد که چگونه معاملات تجاری پولی را پیگیری کنیمبا هدف نگه داشتن سابقه دائمی کلیه معاملات ، دانستن تصویر صحیح دارایی ، سود و زیان و غیره ، کنترل هزینه ها با هدف به حداقل رساندن هزینه ها و داشتن اطلاعات مهم برای اهداف حقوقی و مالیاتی. بیشتر به سال مالی بعدی بخوانید.
تفاوت بین یک حساب اسمی و یک حساب واقعی
وقتی این دو حساب را متمایز می کنیم ، پارامتر اصلی که در نظر می گیریم ، مانده در این حساب ها در پایان سال مالی است.
- این حساب با تراز صفر شروع می شود و با تراز صفر به پایان می رسد ، بنابراین فقط این حساب یک حساب موقت نامیده می شود. در حالی که تراز موجود در یک حساب واقعی در پایان سال مالی سال مالی سال (FY) به صفر بازنشانی نمی شود و به عنوان دوره ای که دوازده ماه به طول می انجامد ، استفاده می شود و برای بودجه بندی ، نگهداری از حساب و سایر گزارش های مالی برای آن استفاده می شودصنایعبرخی از متداول ترین سالهای مالی توسط مشاغل در سراسر جهان عبارتند از: اول ژانویه تا 31 دسامبر ، اول آوریل تا 31 مارس ، اول ژوئیه تا 30 ژوئن و اول اکتبر تا 30 سپتامبر بیشتر ، توازن سال گذشته به مرحله بعدی منتقل می شودسال مالی
- این حساب های صورت درآمد ، یعنی حساب های ثبت درآمد ، هزینه ها ، سود و زیان است. در مقابل ، یک حساب واقعی با ترازنامه ترازنامه ورق در ارتباط است ، یکی از صورتهای مالی یک شرکت است که حقوق صاحبان سهام ، بدهی ها و دارایی های شرکت را در یک نقطه خاص از زمان ارائه می دهد. این مبتنی بر معادله حسابداری است که بیان می کند که مبلغ کل بدهی ها و سرمایه مالک برابر با کل دارایی های شرکت است. حساب بیشتر ، یعنی حساب برای ضبط دارایی ها ، بدهی ها و حقوق صاحبان سهام را بخوانید.
- در پایان هر سال مالی ، مانده های موجود در اسمی (حساب های متعهد به حسابدار موقت ، حساب های اسمی هستند که در ابتدای سال مالی با تعادل صفر شروع می شوند. مانده در بیانیه درآمد در پایان سال قابل مشاهده است و سپس منتقل می شودحساب دائمی به عنوان ذخایر و مازاد. بیشتر گزارش می شود) برای تغییر خالص در طول سال حسابداری به یک حساب واقعی (حساب موقت) منتقل می شوند. قانون حساب اسمی دوباره به صفر تنظیم می شود و مانده به یک حساب واقعی منتقل می شود.
- ورودی های موجود در حساب اسمی طبق ورودی های ژورنال مربوط به زمان و تاریخ ثبت می شود.
فیلم حساب اسمی
مقالات توصیه شده
این مقاله راهنما برای آنچه در حساب های اسمی است. در اینجا ما در مورد قوانین طلایی برای ثبت هر معامله با مثال بحث می کنیم. همچنین ، ما در مورد حساب اسمی در مقابل حساب واقعی بحث می کنیم. در اینجا مقالات دیگر در مورد حسابداری که ممکن است دوست داشته باشید وجود دارد - < SPAN> در پایان هر سال مالی ، مانده های موجود در اسمی (حساب های بین المللی حسابدار موقت ، حساب های اسمی هستند که با تعادل صفر در ابتدای سال مالی شروع می شوند. تراز در بیانیه درآمد در پایان سال قابل مشاهده است و سپس به عنوان ذخایر و مازاد به دائمی منتقل می شود. بیشتر بخوانید. قانون حساب اسمی دوباره به صفر تنظیم می شود و مانده به یک حساب واقعی منتقل می شود.
دوره ی فارکس...
ما را در سایت دوره ی فارکس دنبال می کنید
برچسب :
نویسنده : پرویز حبّی
بازدید : <-PostHit->
خبرنامه
